
Исследование: какие банки рекомендует ИИ и что делать командам ASO, SEO, GEO и PR, чтобы пользователь дошёл до продукта
12 ноября
(обн. 12 ноября)
Команда ASO IT-Agency с помощью своего сервиса Киберкошка исследовала путь банка от рекомендации нейросети до поиска приложения в RuStore.
Из исследования узнаете:
- какие банки нейросети рекомендуют чаще других;
- помогает ли это получить больше установок приложений в сторах;
- насколько рекомендации ИИ отражают реальную конкуренцию в банковской сфере;
- банки-фавориты конкретных нейросетей;
- из каких источников ИИ берет информацию.

Юлия Величко
специалист по маркетингу
Изучили 100 запросов, 30 банков и 7 ИИ-систем, сравнили рекомендации с данными о видимости банковских приложений в RuStore.
Хотите подобный срез про себя — записывайтесь на демо Киберкошки.
Цель — показать, где команды ASO, SEO, GEO и PR могут повлиять на путь пользователя: от места в ответе нейросети до поиска карточки приложения в сторе.
Почему это важно? Короткий список в ответе нейросети — стартовая точка в выборе банка
Согласно Mediascope, 32% населения России от 12 лет в течение месяца использовали ИИ-сервисы. Поиск товаров и услуг в ИИ сегодня — распространённая задача пользователей, данные НАФИ. Согласно Adobe, в США в первом квартале 2026 года рост переходов из ИИ на сайте финансовых сервисов год к году составил 158%.
В российской банковской нише сценарий поведения тоже меняется.
- Люди формулируют запросы «только открыл ИП», «ищу надёжный вклад», «нужно приложение для ежедневных платежей» и т.д.
- Нейросеть рекомендует в ответ короткий список банков.
- Пользователь сверяет рекомендации с поиском, переходит на сайт или ищет приложение.
Подробнее сценарий выглядит так:
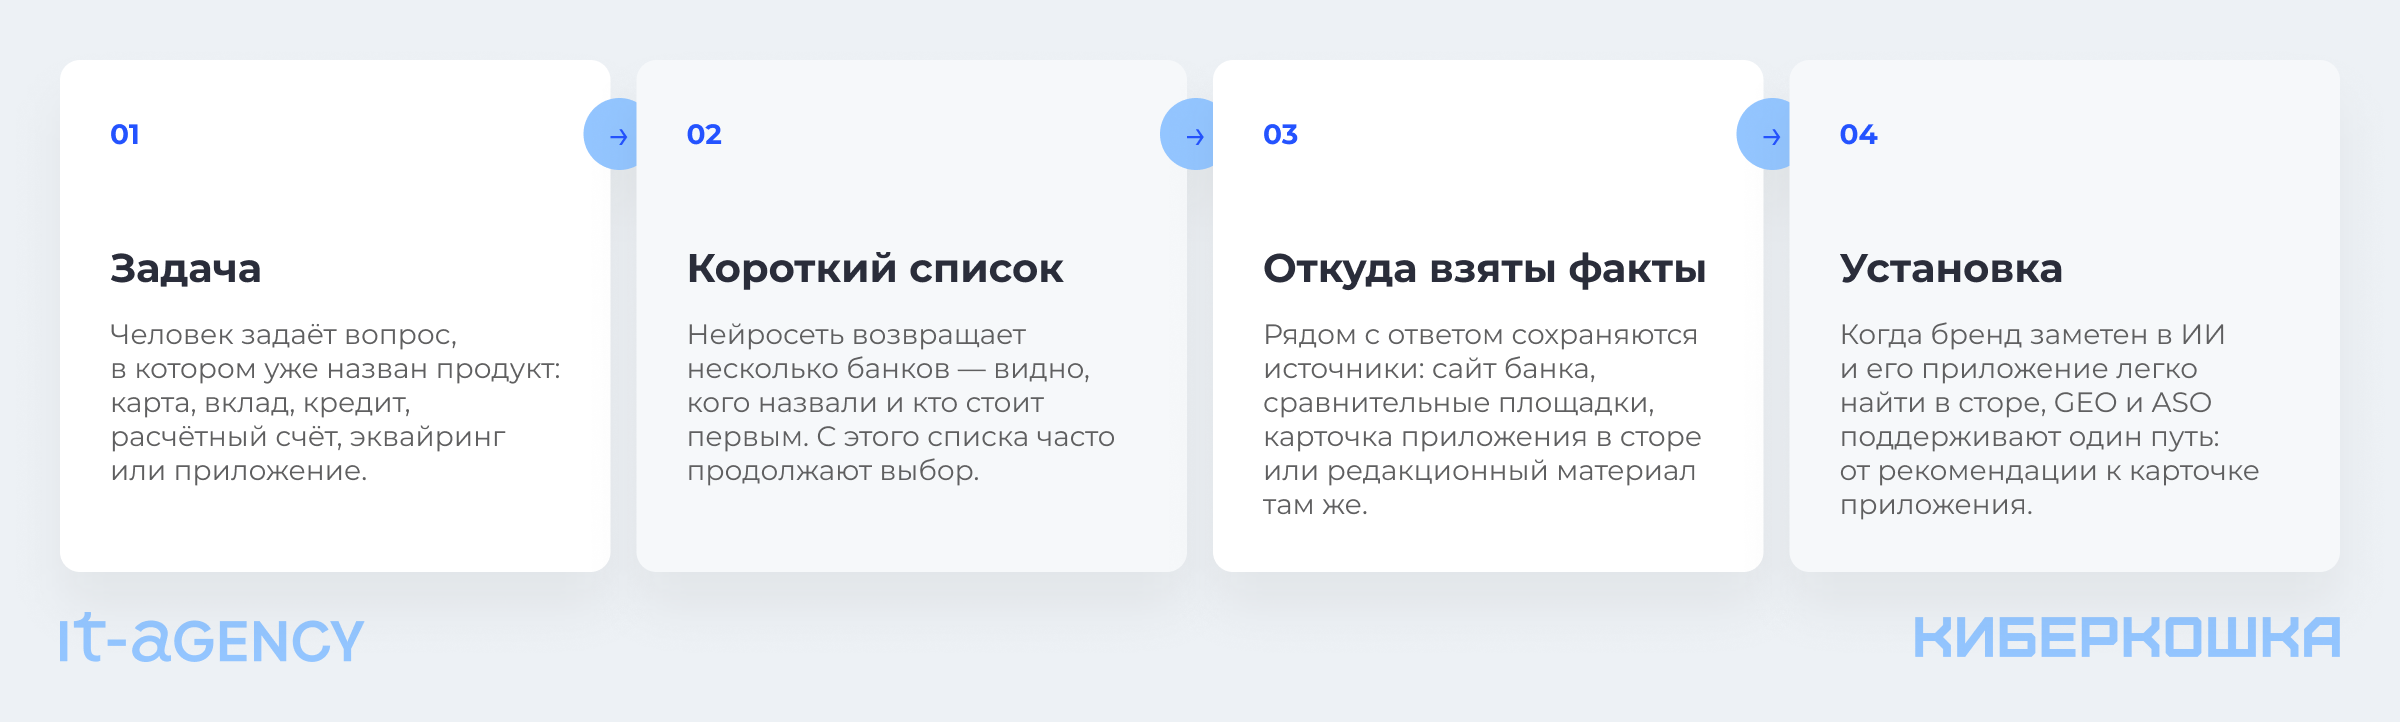
Если банк не занял высокую позицию в списке или даже не попал в него — бренд пропадает из поля зрения пользователя.
Попадание бренда в первые позиции рекомендаций влияет и на стоимость привлечения клиентов. По данным Media Instinct, банки с высоким уровнем спонтанного знания, которые потребители называют без подсказки, получают клиентов в 2-3 раза дешевле малоизвестных брендов.
Корреляция между спонтанным знанием бренда и стоимостью привлечения клиента среди двадцати крупнейших банков составляет 73%.
Важно: видимость в нейросетях не равна спонтанному знанию банка. Но обе метрики отражают попадание брендов в поле зрения потенциального клиента ещё до того, как он начнёт сравнивать условия по, например, кредитам.
В 2026 году отсутствие банка в ответах по ключевым продуктовым запросам в ИИ — риск упустить клиентов, это нужно исправить.
На рынке только формируются возможности для прозрачной оценки цепочки «рекомендация ИИ → поиск продукта → установка приложения».
Мы начали с того, что уже можем достоверно проверить: кого нейросети рекомендуют и на что опираются в ответах на B2C- и B2B-запросы в банковской нише.
Общая картина: лидеры по двум разным метрикам
Ниже общий рейтинг по двум метрикам, затем он же в разрезе B2C и B2B.
- Метрика 1 — доля ответов с банком: как часто бренд попал в короткий список нейросети. В одном ответе может быть несколько банков.
- Метрика 2 — банк назвали первым: как часто бренд возглавляет список. Попасть в ответ и занять первое место — разные задачи.
В общем рейтинге Т-Банк первый и по доле ответов, и по первым местам, его ИИ рекомендует хотя бы раз в каждом из 100 промптов. Сбер четвёртый по частоте, но второй по первым упоминаниям. Альфа-Банк чаще попадает в ответ, чем Сбер, но реже открывает топ.
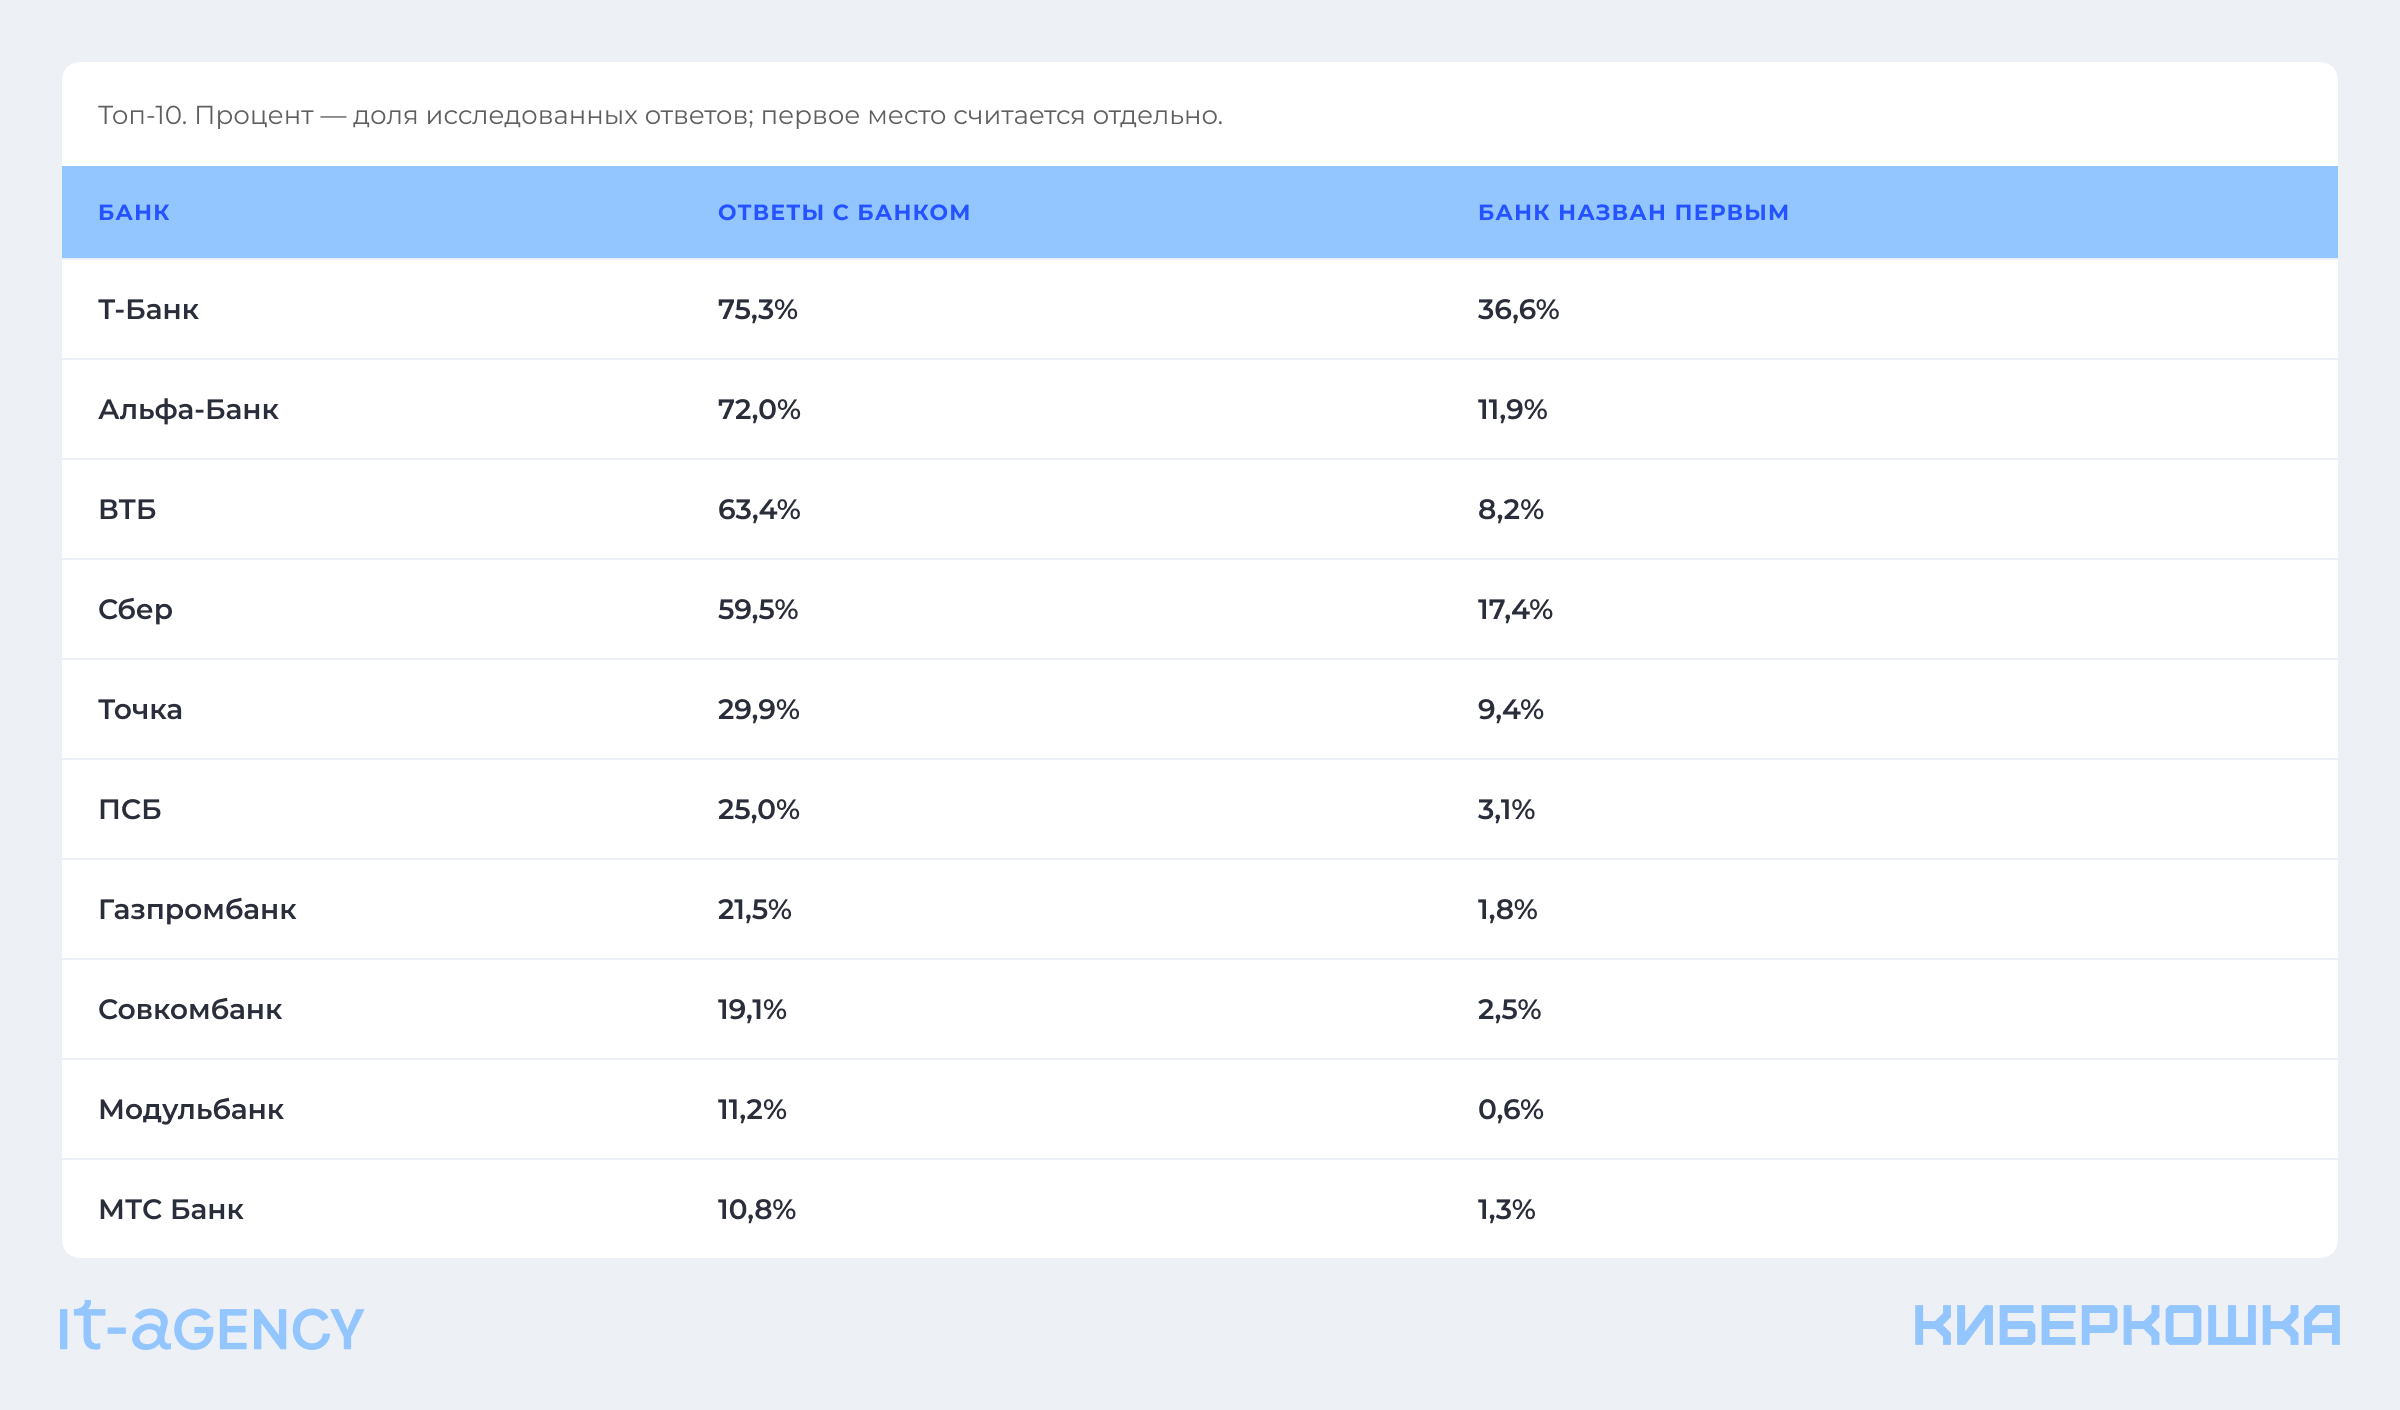
В одном ответе может быть несколько банков, поэтому упоминания не складываются в 100%. Историческое название «Тинькофф» учли вместе с Т-Банком.
Этот топ смешивает запросы юридических и физических лиц. Ниже данные о том, как распределяются банки в потребительском (50 B2C-промптов), бизнес-сегменте (50 B2B-промптов) и во всём срезе (100 промптов). За три дня доля лидера по упоминаниям почти не сдвинулась.
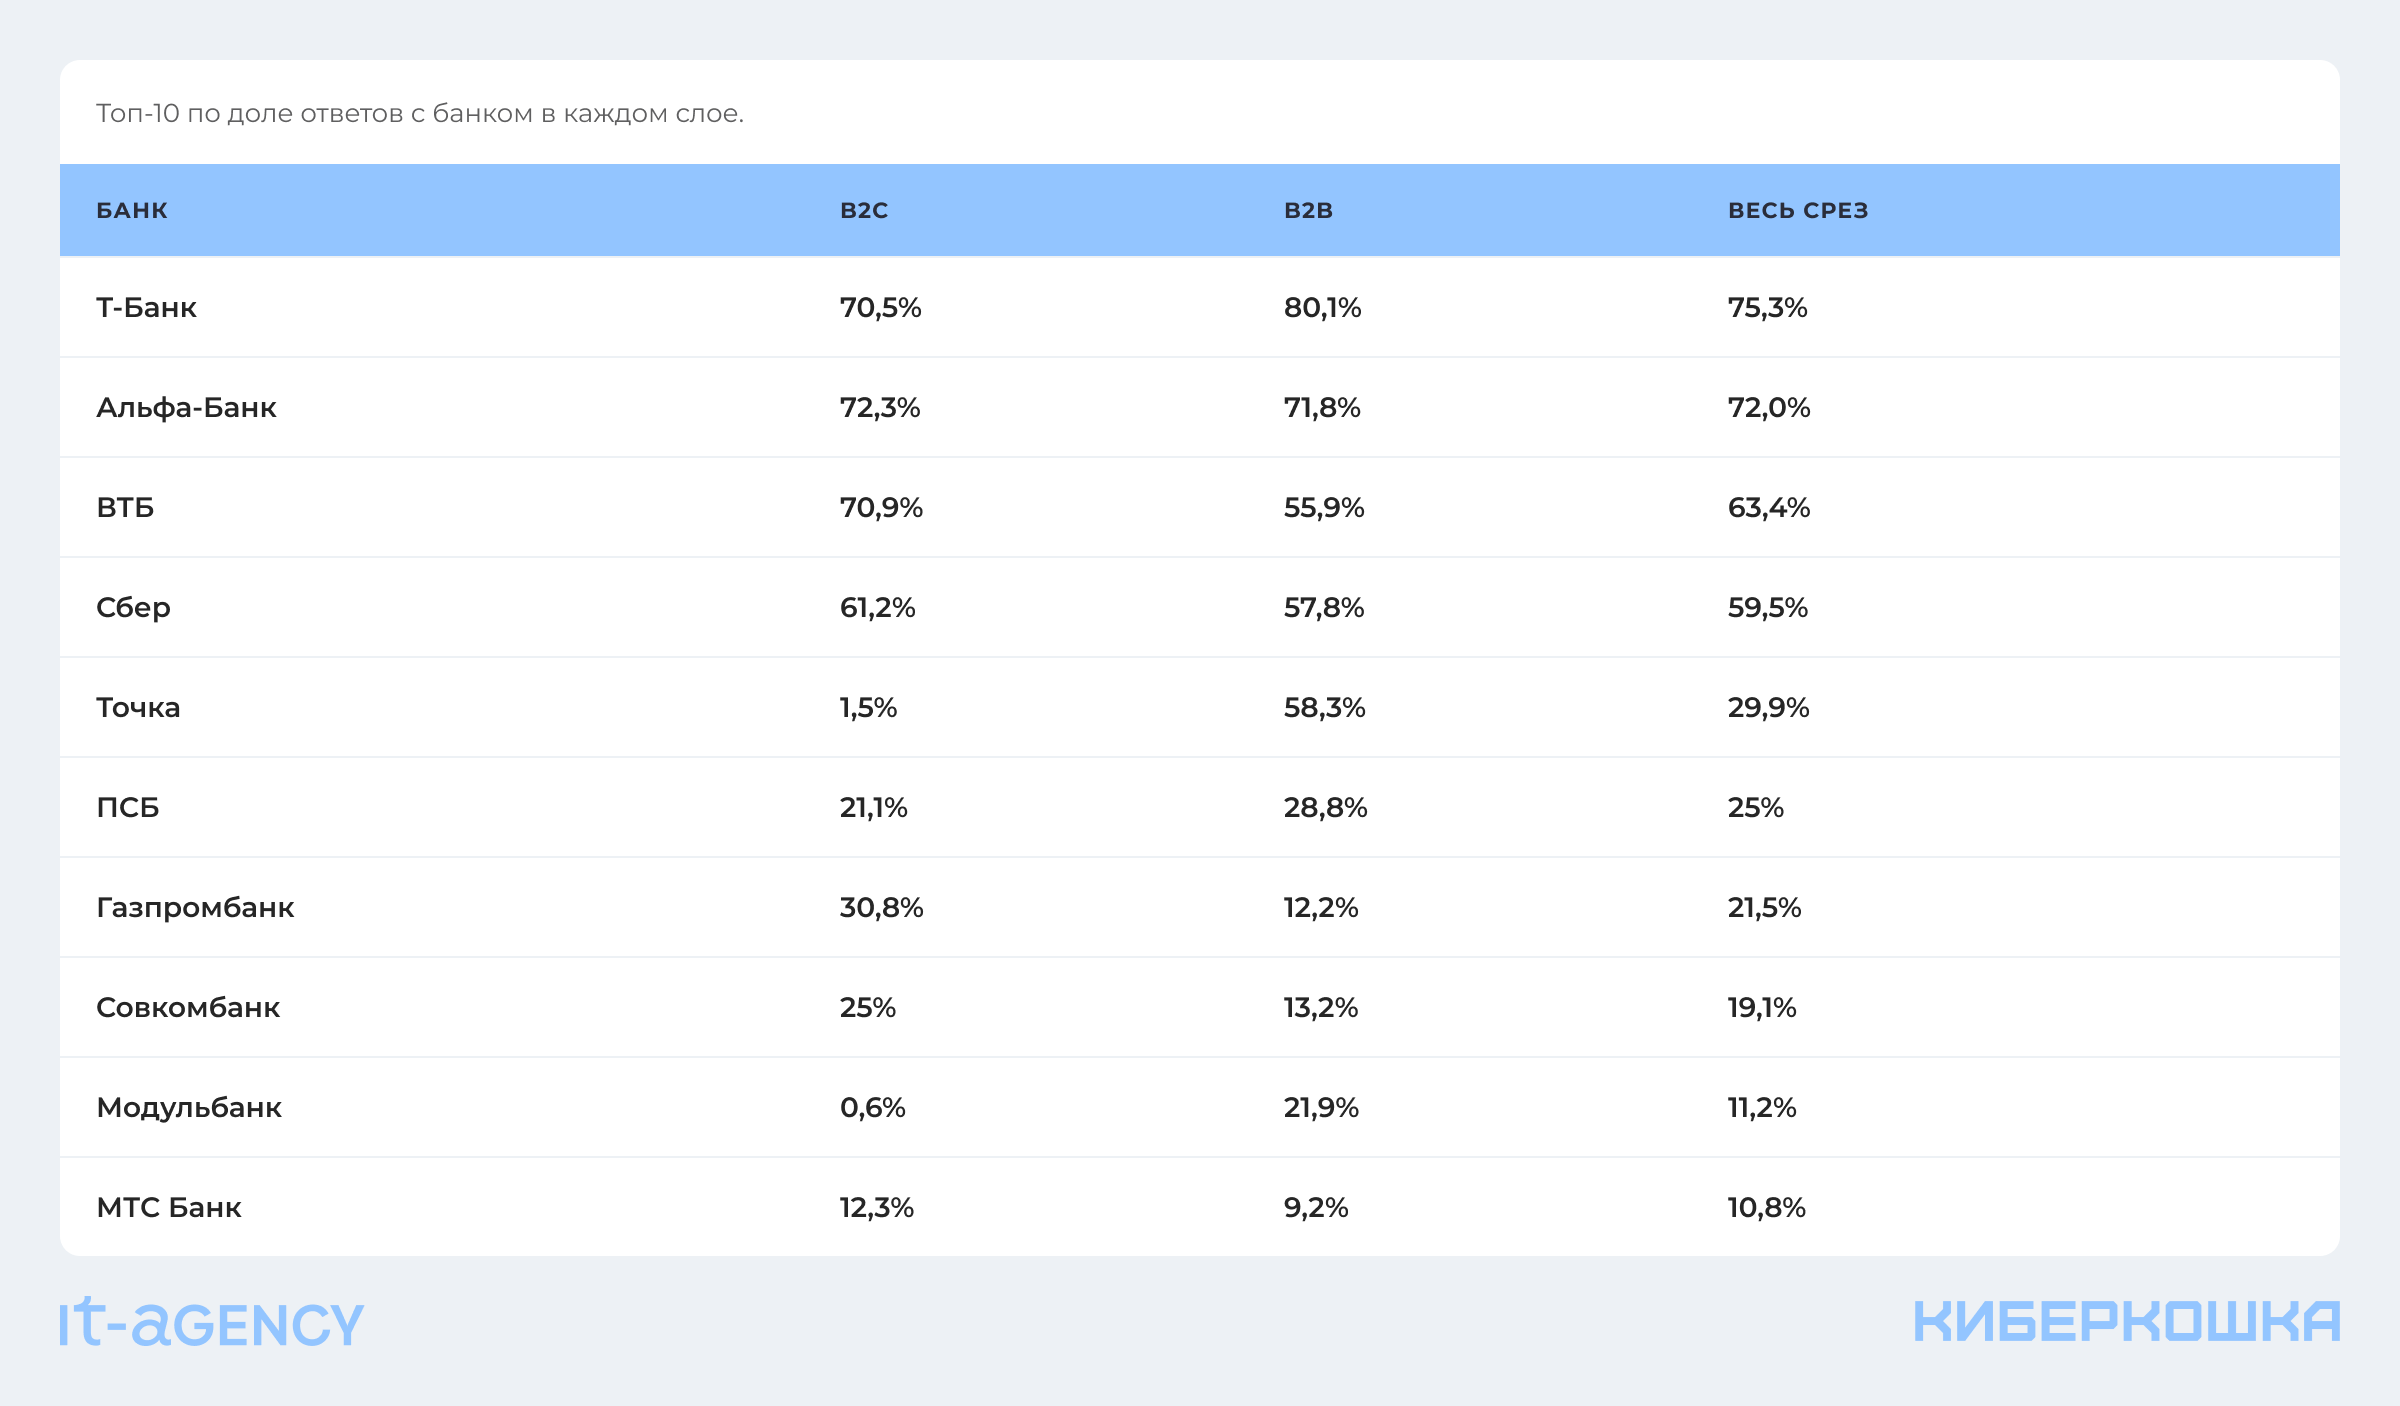
Слой B2C включает в себя запросы на карты, вклады, кредиты, ипотека и мобильный банк для физлиц. Слой B2B включает в себя запросы на счета ИП и ООО, РКО, эквайринг, ВЭД и отраслевые сценарии. Полный срез — все 100 промптов с равным весом: усреднённая картина исследования.
В потребительских промптах удерживает лидерство Альфа-Банк, в бизнес-промптах — Т-Банк. Точка в B2B выходит на третье место, хотя в общем топе занимает более скромные позиции.
Следующие банки не попали в топ-10, но их тоже упоминают нейросети:
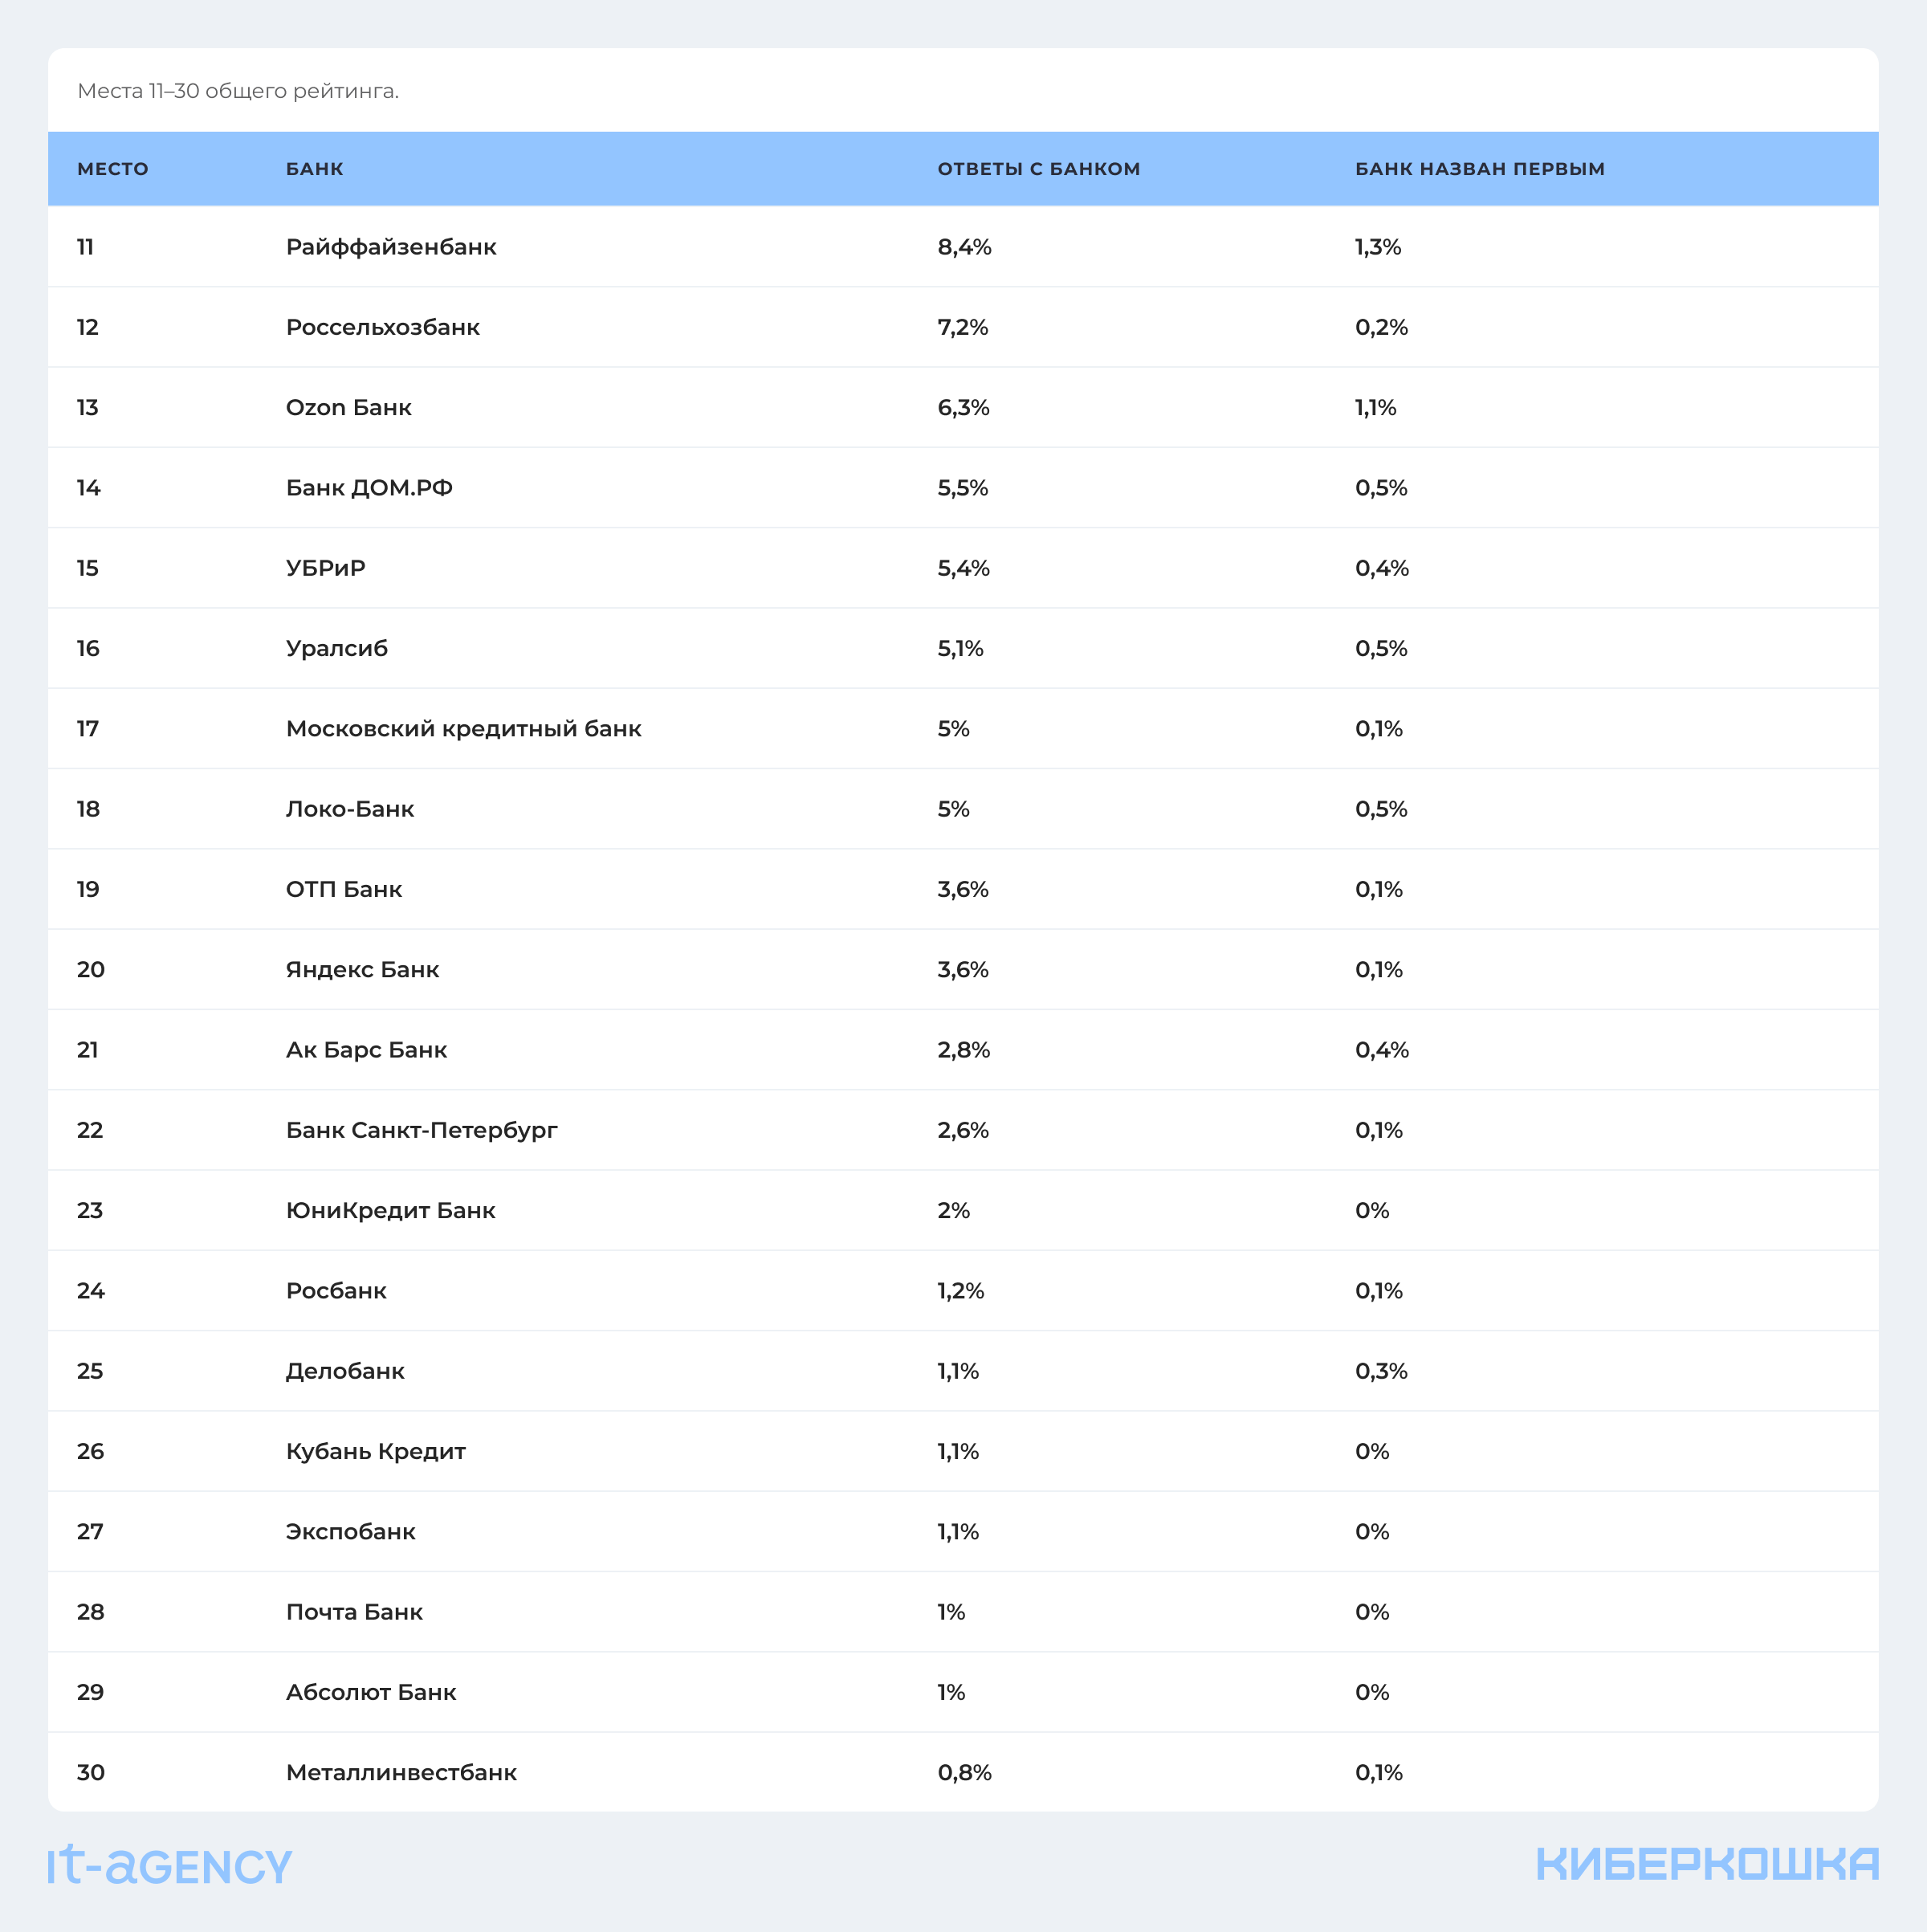
Важно: первое место не означает «лучший продукт» — это порядок в ответах ИИ. Например, Сбер четвёртый по частоте, но второй по первым упоминаниям. Альфа-Банк чаще Сбера попадает в ответы, но реже занимает первые места.
Чтобы получить полную картину по данным, соотнесите срезы с контекстом вашего бизнеса. Средний топ прячет специализацию банка, малая доля или низкие позиции в чужих сегментах ничего не говорят о вашей компании. Например, у Точки 1,5% в запросах физлиц и 58,3% в бизнес-запросах — важнее второй показатель.
Универсальному банку удобен общий рейтинг, узкому — разрез по слоям и сценариям.
Сценарии выбора банка: лидер меняется в зависимости от задачи в каждой группе запросов
В B2C нет одного лидера на все продукты — у каждой задачи (ипотека, первая карта и так далее) свой порядок банков. В то же время в B2B верхняя группа устойчивее: Т-Банк возглавляет топ в четырёх из пяти блоков. В ВЭД Альфа-Банк впереди на 0,5% — это корректнее читать как близкий результат.
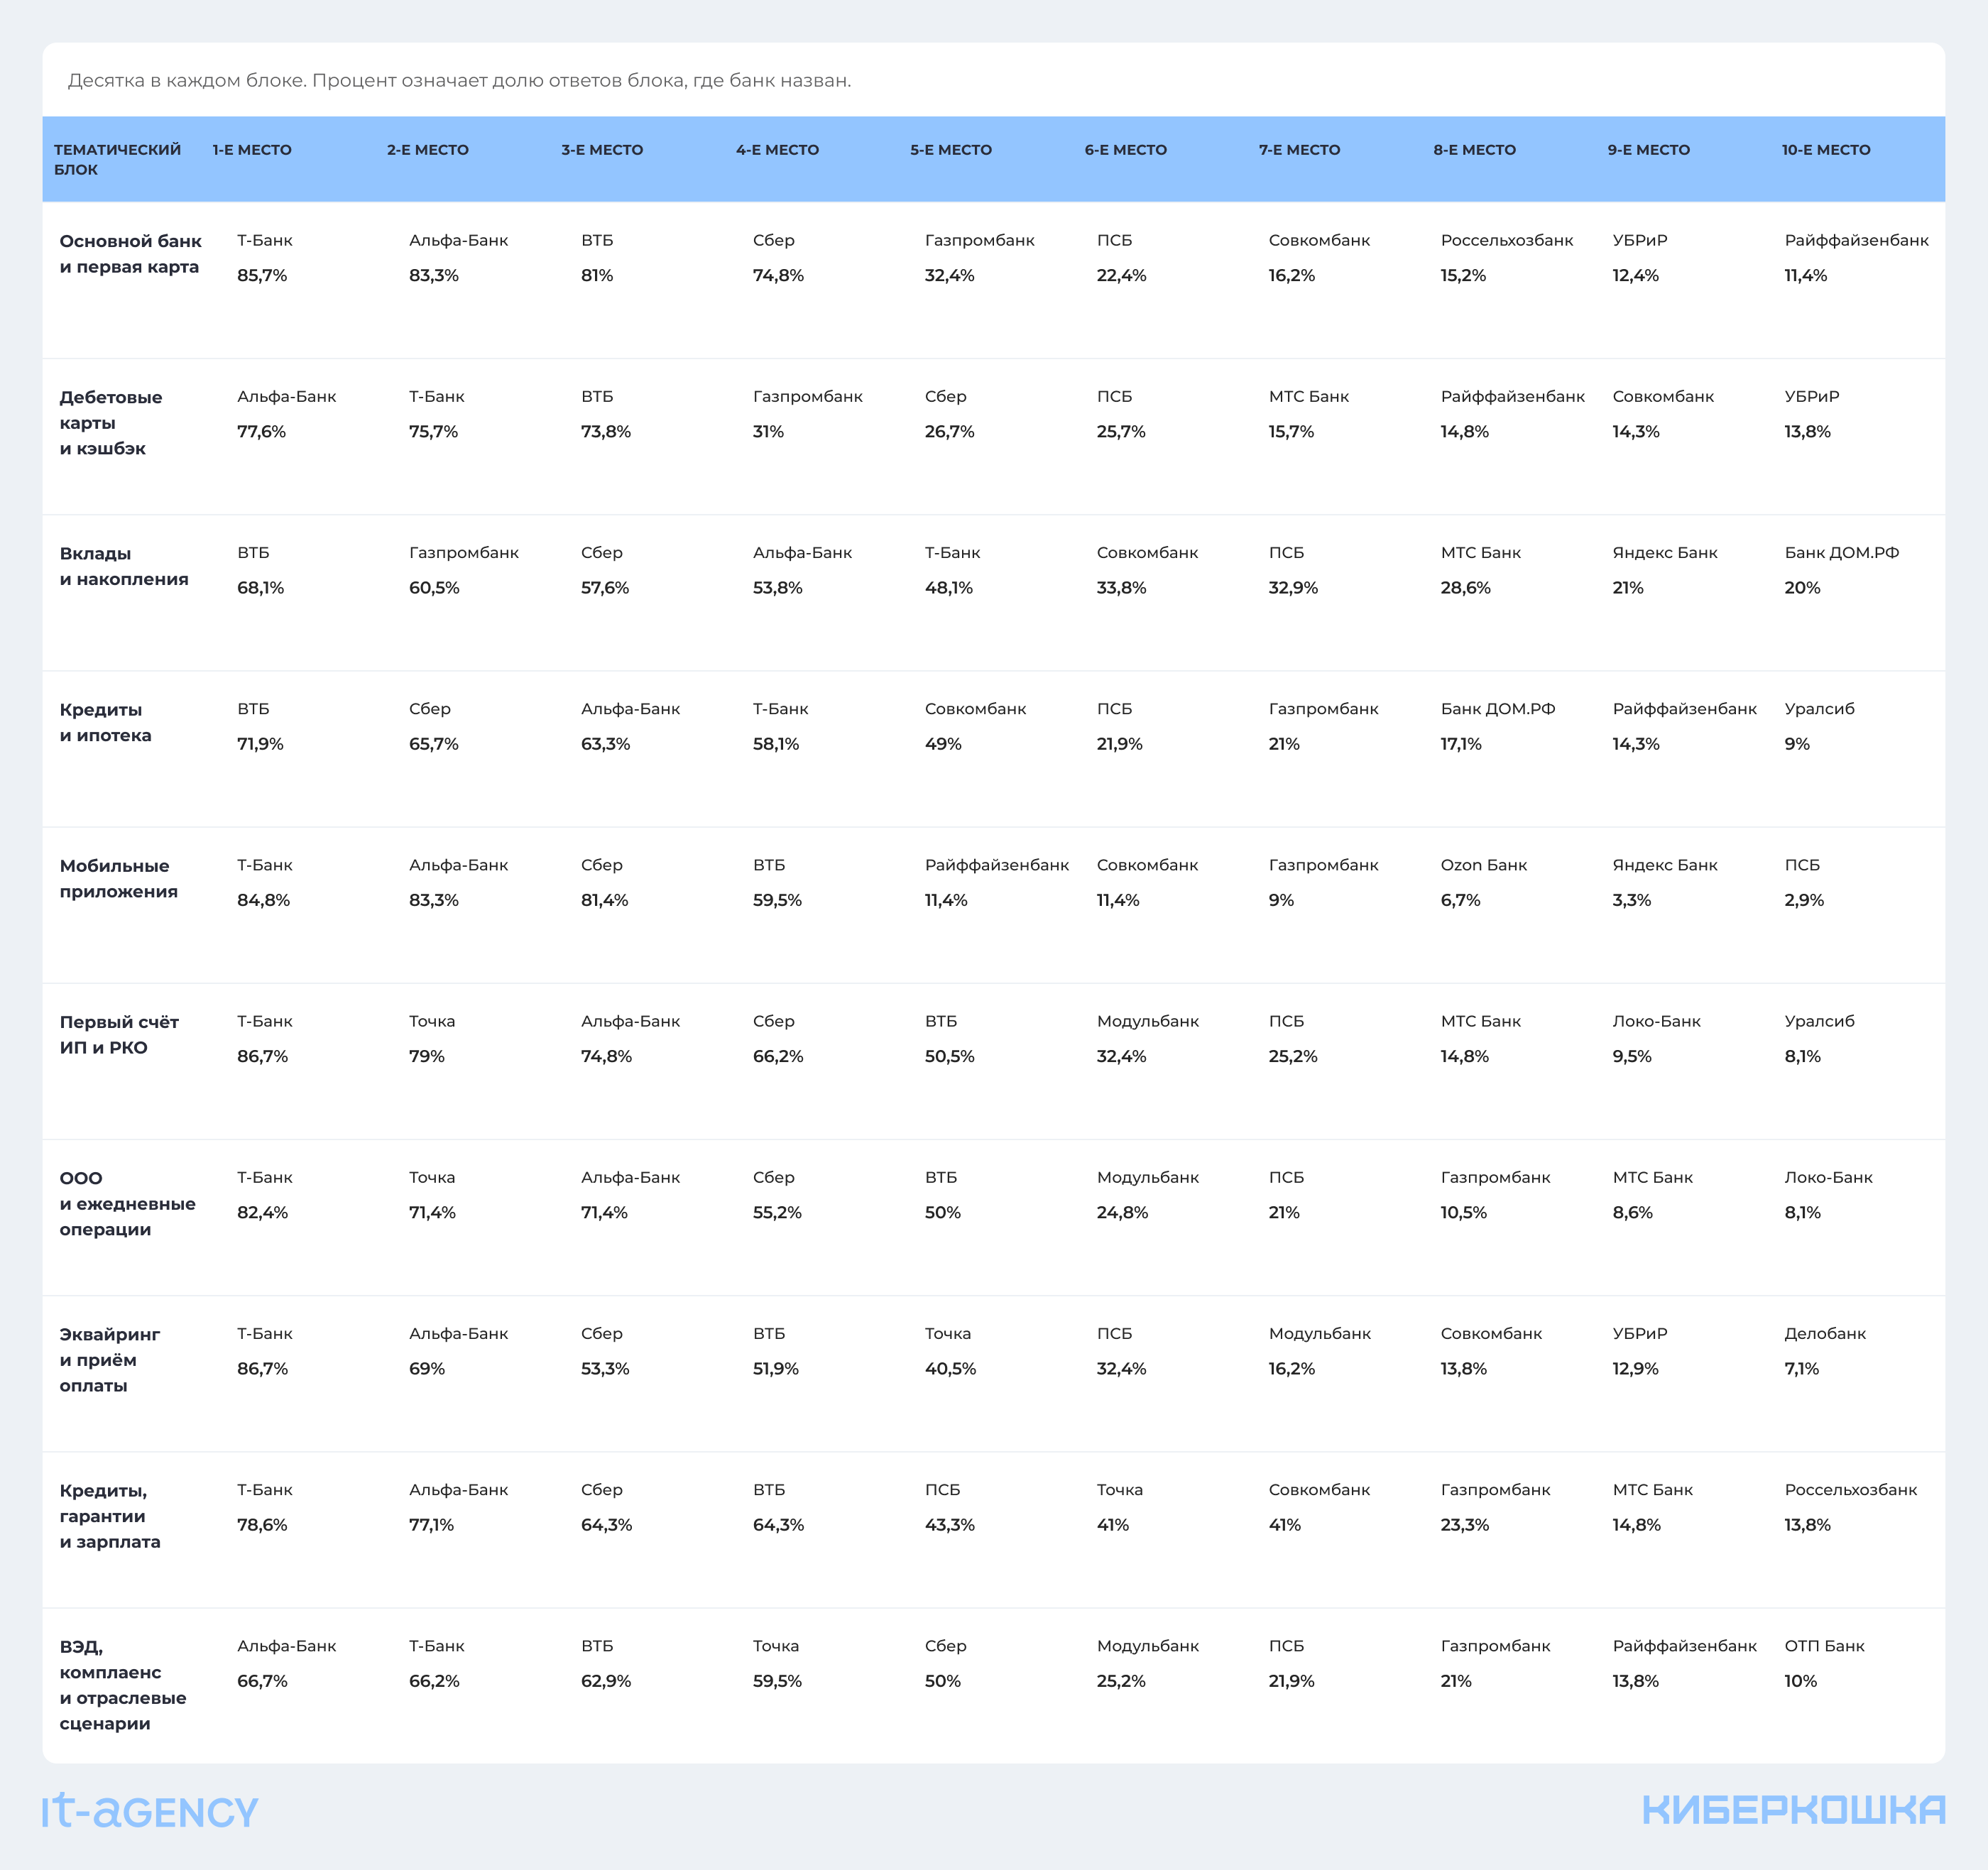
100 промптов без названий банков разложены на 10 блоков по 10 запросов. Пять первых — физлица и мобильный банк. Остальные пять — ИП, ООО и юрлица. В таблице десятка блока и доля ответов, где назвали банк.
Вам не нужно лидерство в чужих группах. Куда более важный сигнал, если банк не попадает в ответы на запросы, связанные с его продуктом и бизнес-приоритетом. Оценивайте приоритетные для себя сценарии.
Три сценария, когда общий рейтинг не показывает реальную конкурентную ситуацию
Т-Банк лидирует в целом и проигрывает запрос про надёжный вклад
Среди ответов на промпт «В каком банке открыть вклад, если важнее надёжность, чем максимальная ставка?» 100% упоминаний получает Сбер, на второй позиции Газпромбанк с 95,2%. Т-Банк упоминают только в 38,1% случаев.
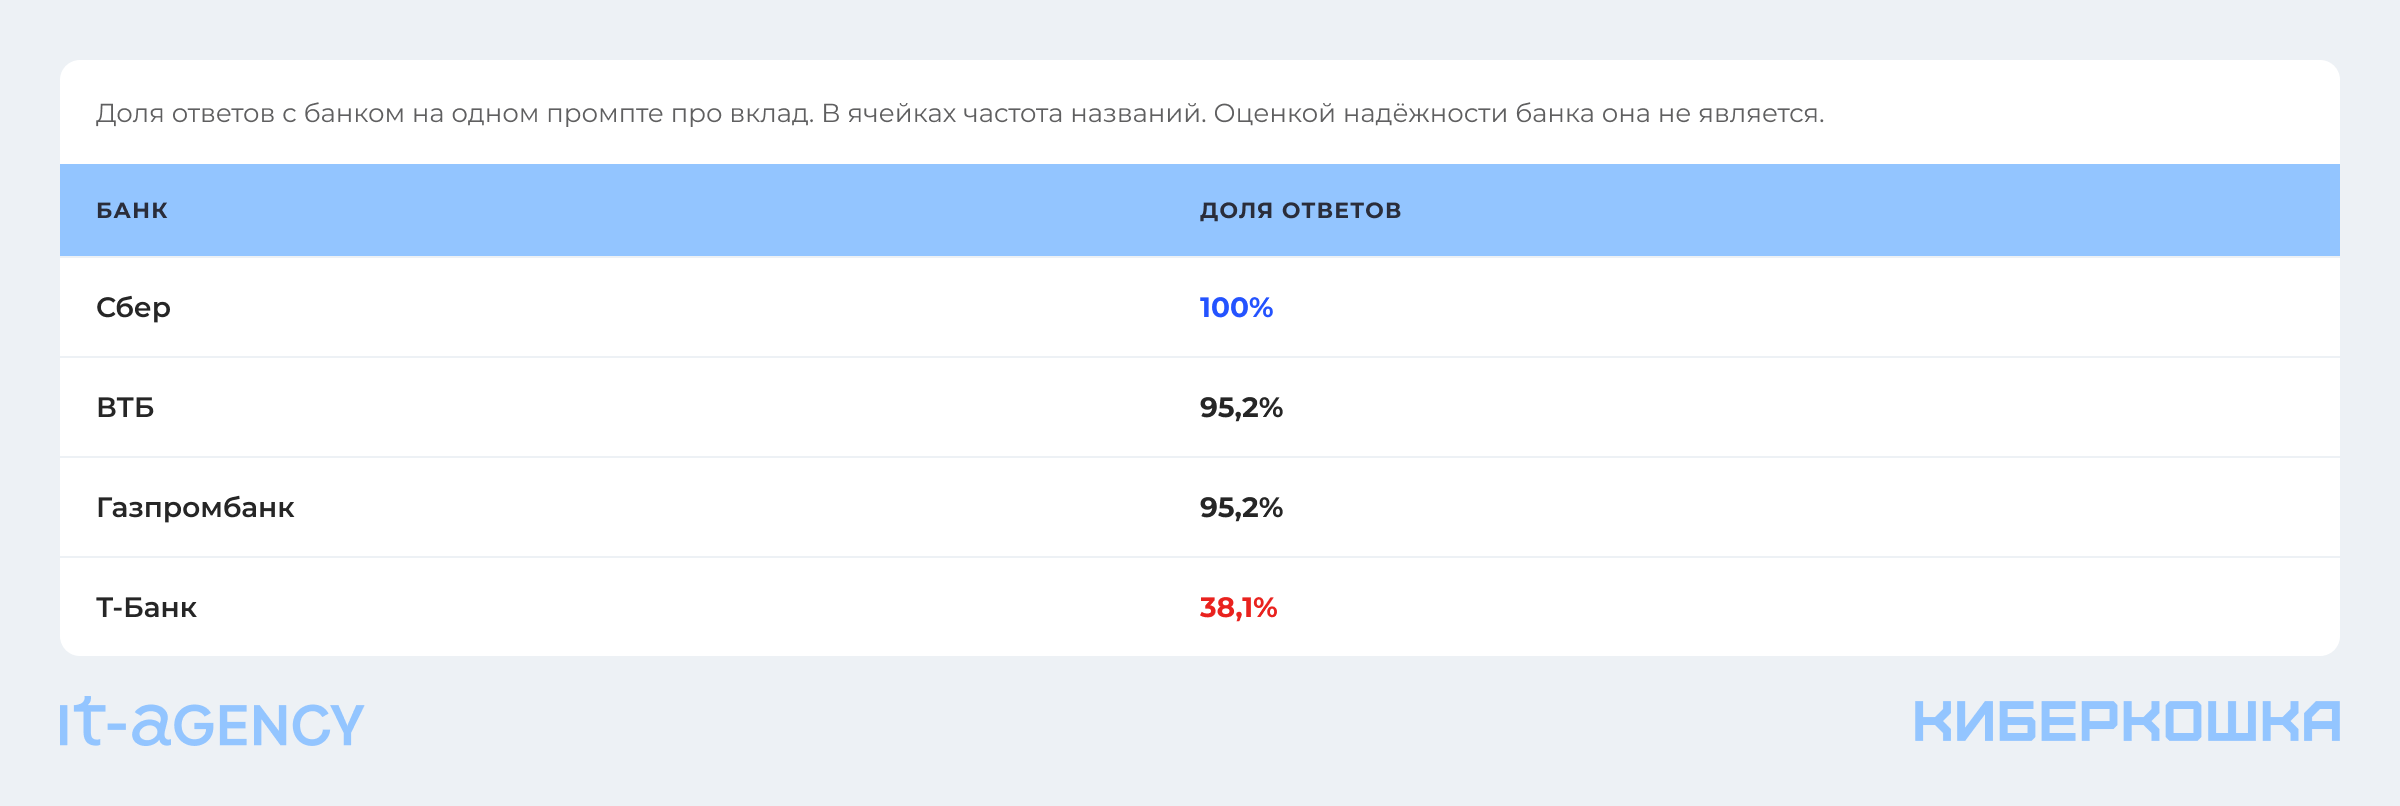
Доля ответов с банком на одном промпте про вклад. В ячейках частота названий. Оценкой надёжности банка она не является.
Возможная причина: в материалах, которые изучает ИИ, Сбер сильнее связан с темой надёжности. Страница вклада и внешние сравнения могут не давать такой же короткой связки для Т-Банка.
Первое действие: проверьте страницу вклада и внешние сравнения. Если сценарий «надёжность важнее ставки» — приоритет, на канонической странице дайте прямой ответ на этот запрос до промоблока. После прогоните те же промпты повторно и проверьте долю упоминаний с первыми местами плюс совпадение фактов на сайте и у источников.
Пятое место Точки превращается в лидерство, когда речь о связке счёта с 1С
Ситуация, когда узкая задача предпринимателя важнее общей известности. По промпту «В каком банке проще связать расчётный счёт с 1С?» Точка получает 60% упоминаний, а Т-Банк — 15%.
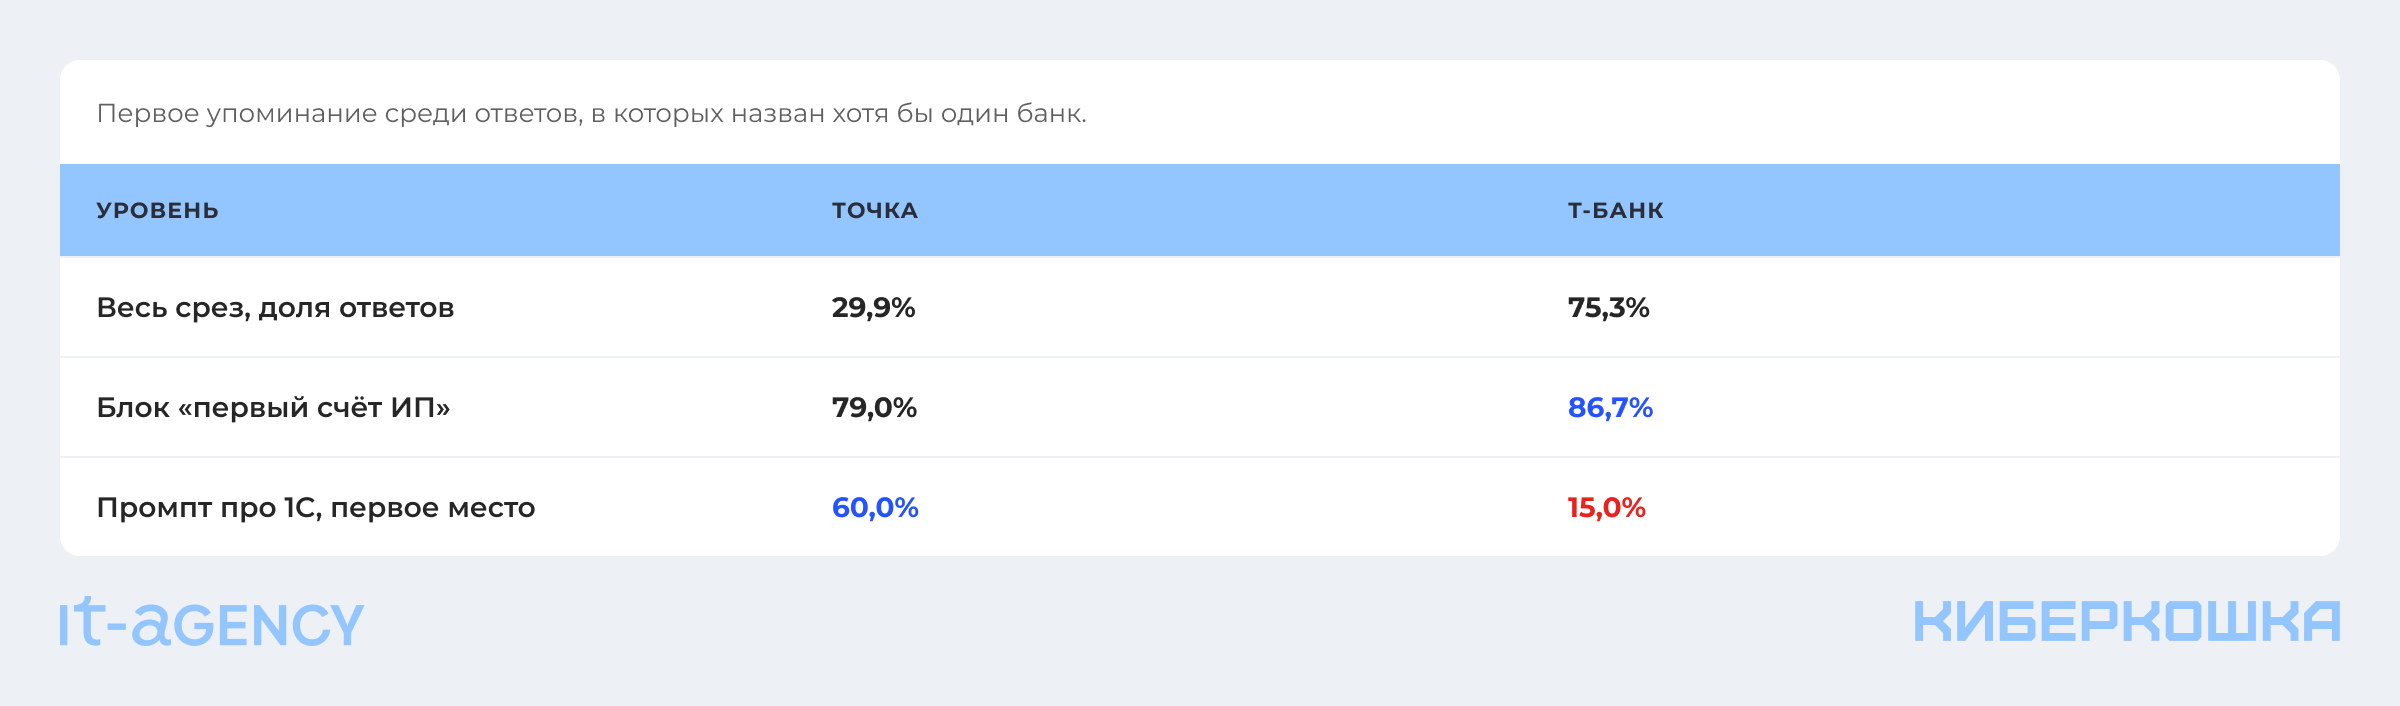
Возможная причина: системам проще отразить связку «банк для предпринимателя — работа с 1С», чем страницу «банк для бизнеса». Похожая инструкция, операции и ограничения у конкурентов могут быть спрятаны глубже.
Первое действие: храните инструкцию по 1С актуальной и отдельно. В случае Точки необходимо сохранять точность инструкции и материалов партнёров. Другие банки с такой же интеграцией должны проверить, можно ли по сайту быстро понять всю информацию по работе с 1С.
После действий проверьте, сохранила ли Точка первую позицию по промпту, и совпадает ли инструкция на сайте с пересказом ИИ.
ВТБ почти всегда в ответе про расчёты с Китаем — это не видно в общем рейтинге
ВТБ появляется в 95,2% ответах на вопрос «Какой банк выбрать для расчётов с поставщиками из Китая в юанях?». Т-Банк — в 23,8%.
Возможная причина: у ВТБ больше согласованных публичных описаний расчётов с Китаем: валюта, документы, доступность, ограничения. Общий рейтинг не в состоянии показать это преимущество.
Первое действие: если есть такая услуга, держите одну датированную страницу по расчётам в юанях. После проверьте долю упоминаний бренда по промпту и совпадения по валюте, срокам и ограничениям с канонической страницей.
Уже эти три примера показывают, что просто заглянуть в общий рейтинг — не равно заниматься аналитикой. У каждого бренда свой контекст, задачи и необходимые действия, чтобы занять лидирующие позиции в нужных рейтингах. Продвигая мобильные приложения в сторах и ИИ-выдаче, мы в команде ASO на основе собранных данных готовим именно тот план действий, который нужен заказчику.
У ИИ-систем есть фавориты: в GPT первым называют ВТБ, в Grok почти всегда Т-Банк
Помимо прочего, состав ответа ИИ зависит от модели. Системы изучают разные источники, у них свои способы формирования списка — один и тот же запрос создаст разные порядки банков и уровни упоминаний.
Общий рейтинг усредняет этот факт, подробный срез по системам показывает, с какой LMM надо работать дополнительно.
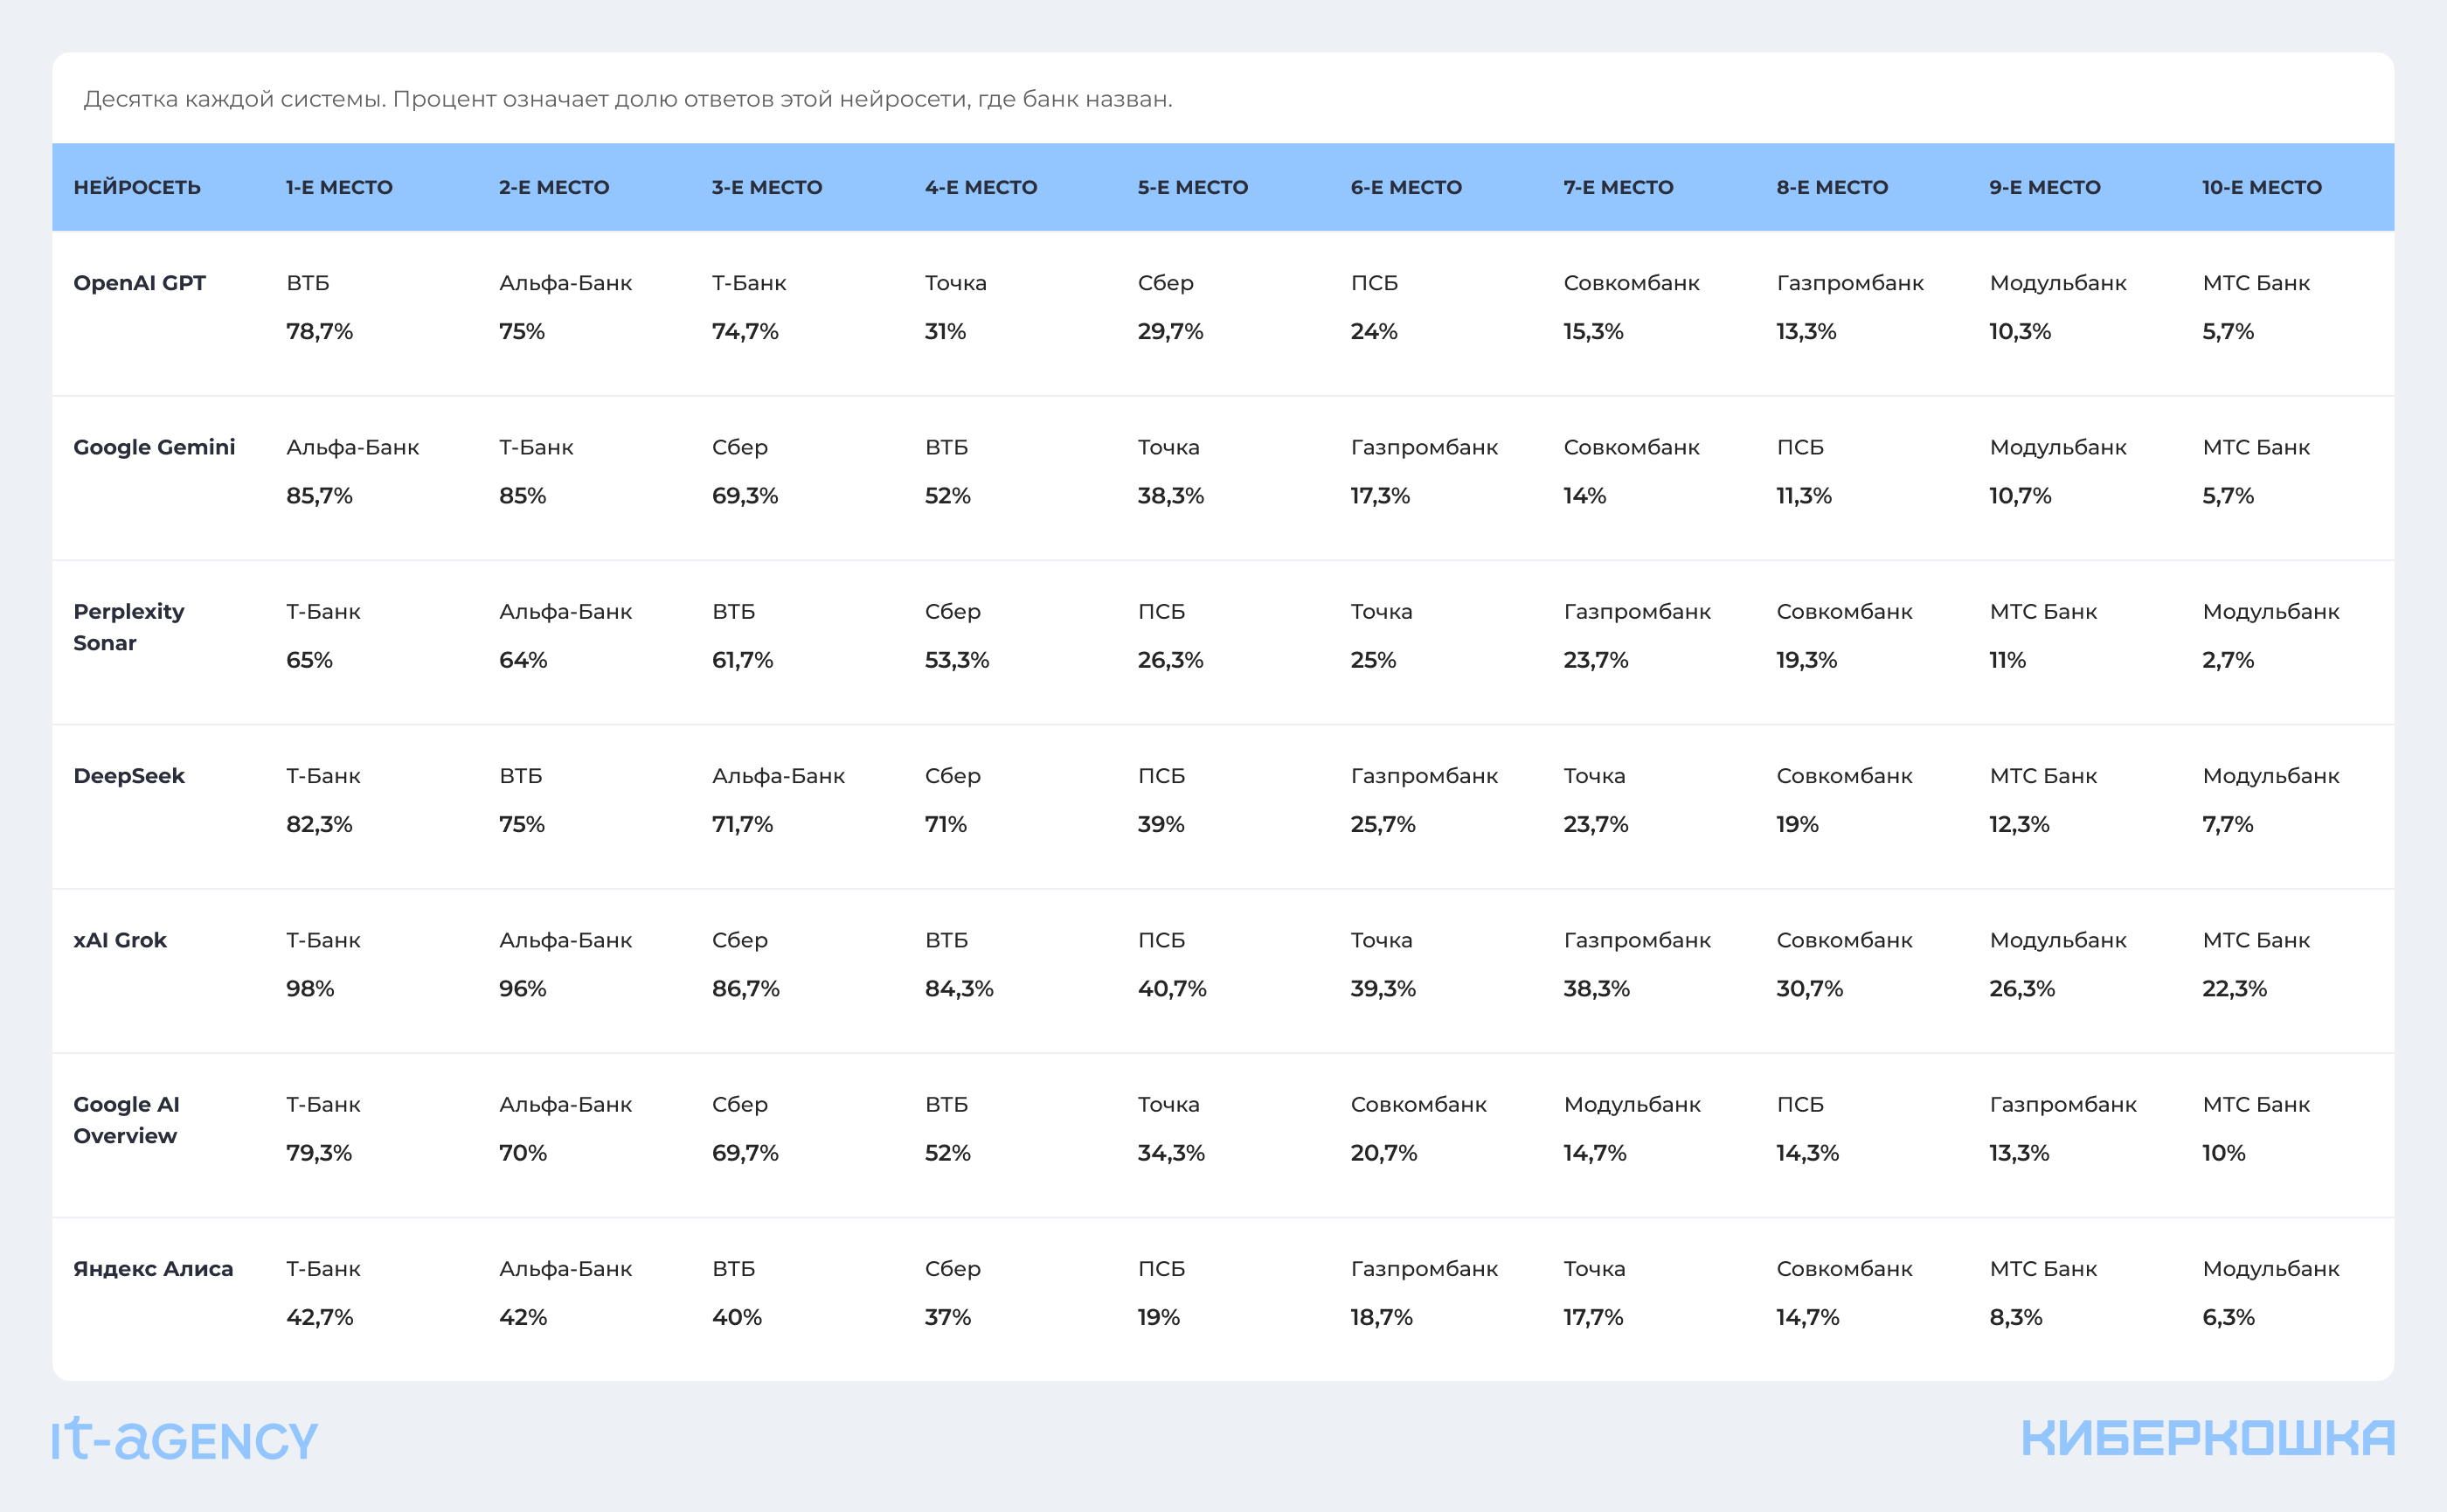
Десятка каждой системы. Процент означает долю ответов этой нейросети, где банк назван. В OpenAI GPT по упоминаниям первый ВТБ, в Gemini — Альфа-Банк, в остальных пяти системах — Т-Банк.
Высокая доля внутри одной нейросети не делает результат универсальным: сравнивайте порядок и видимость каждой системы. Например, 98% упоминаний в Grok никак не совпадает с данными Алисы, потому что он чаще включает в ответы крупнейшие банки. У Алисы абсолютные доли ниже при схожем составе лидеров.
Используйте общий рейтинг как карту, а планы изменений собирайте на уровне промпта и конкретной системы. Изучайте ответы и источники, которые используют ИИ-системы.
Источники AI-ответов: нейросети собирают рекомендации на основе сайтов банков и внешних сравнений
Таблица показывает долю ответов, где среди источников сохранился домен. Чаще всего это tbank.ru, а дальше Банки.ру и Сравни.
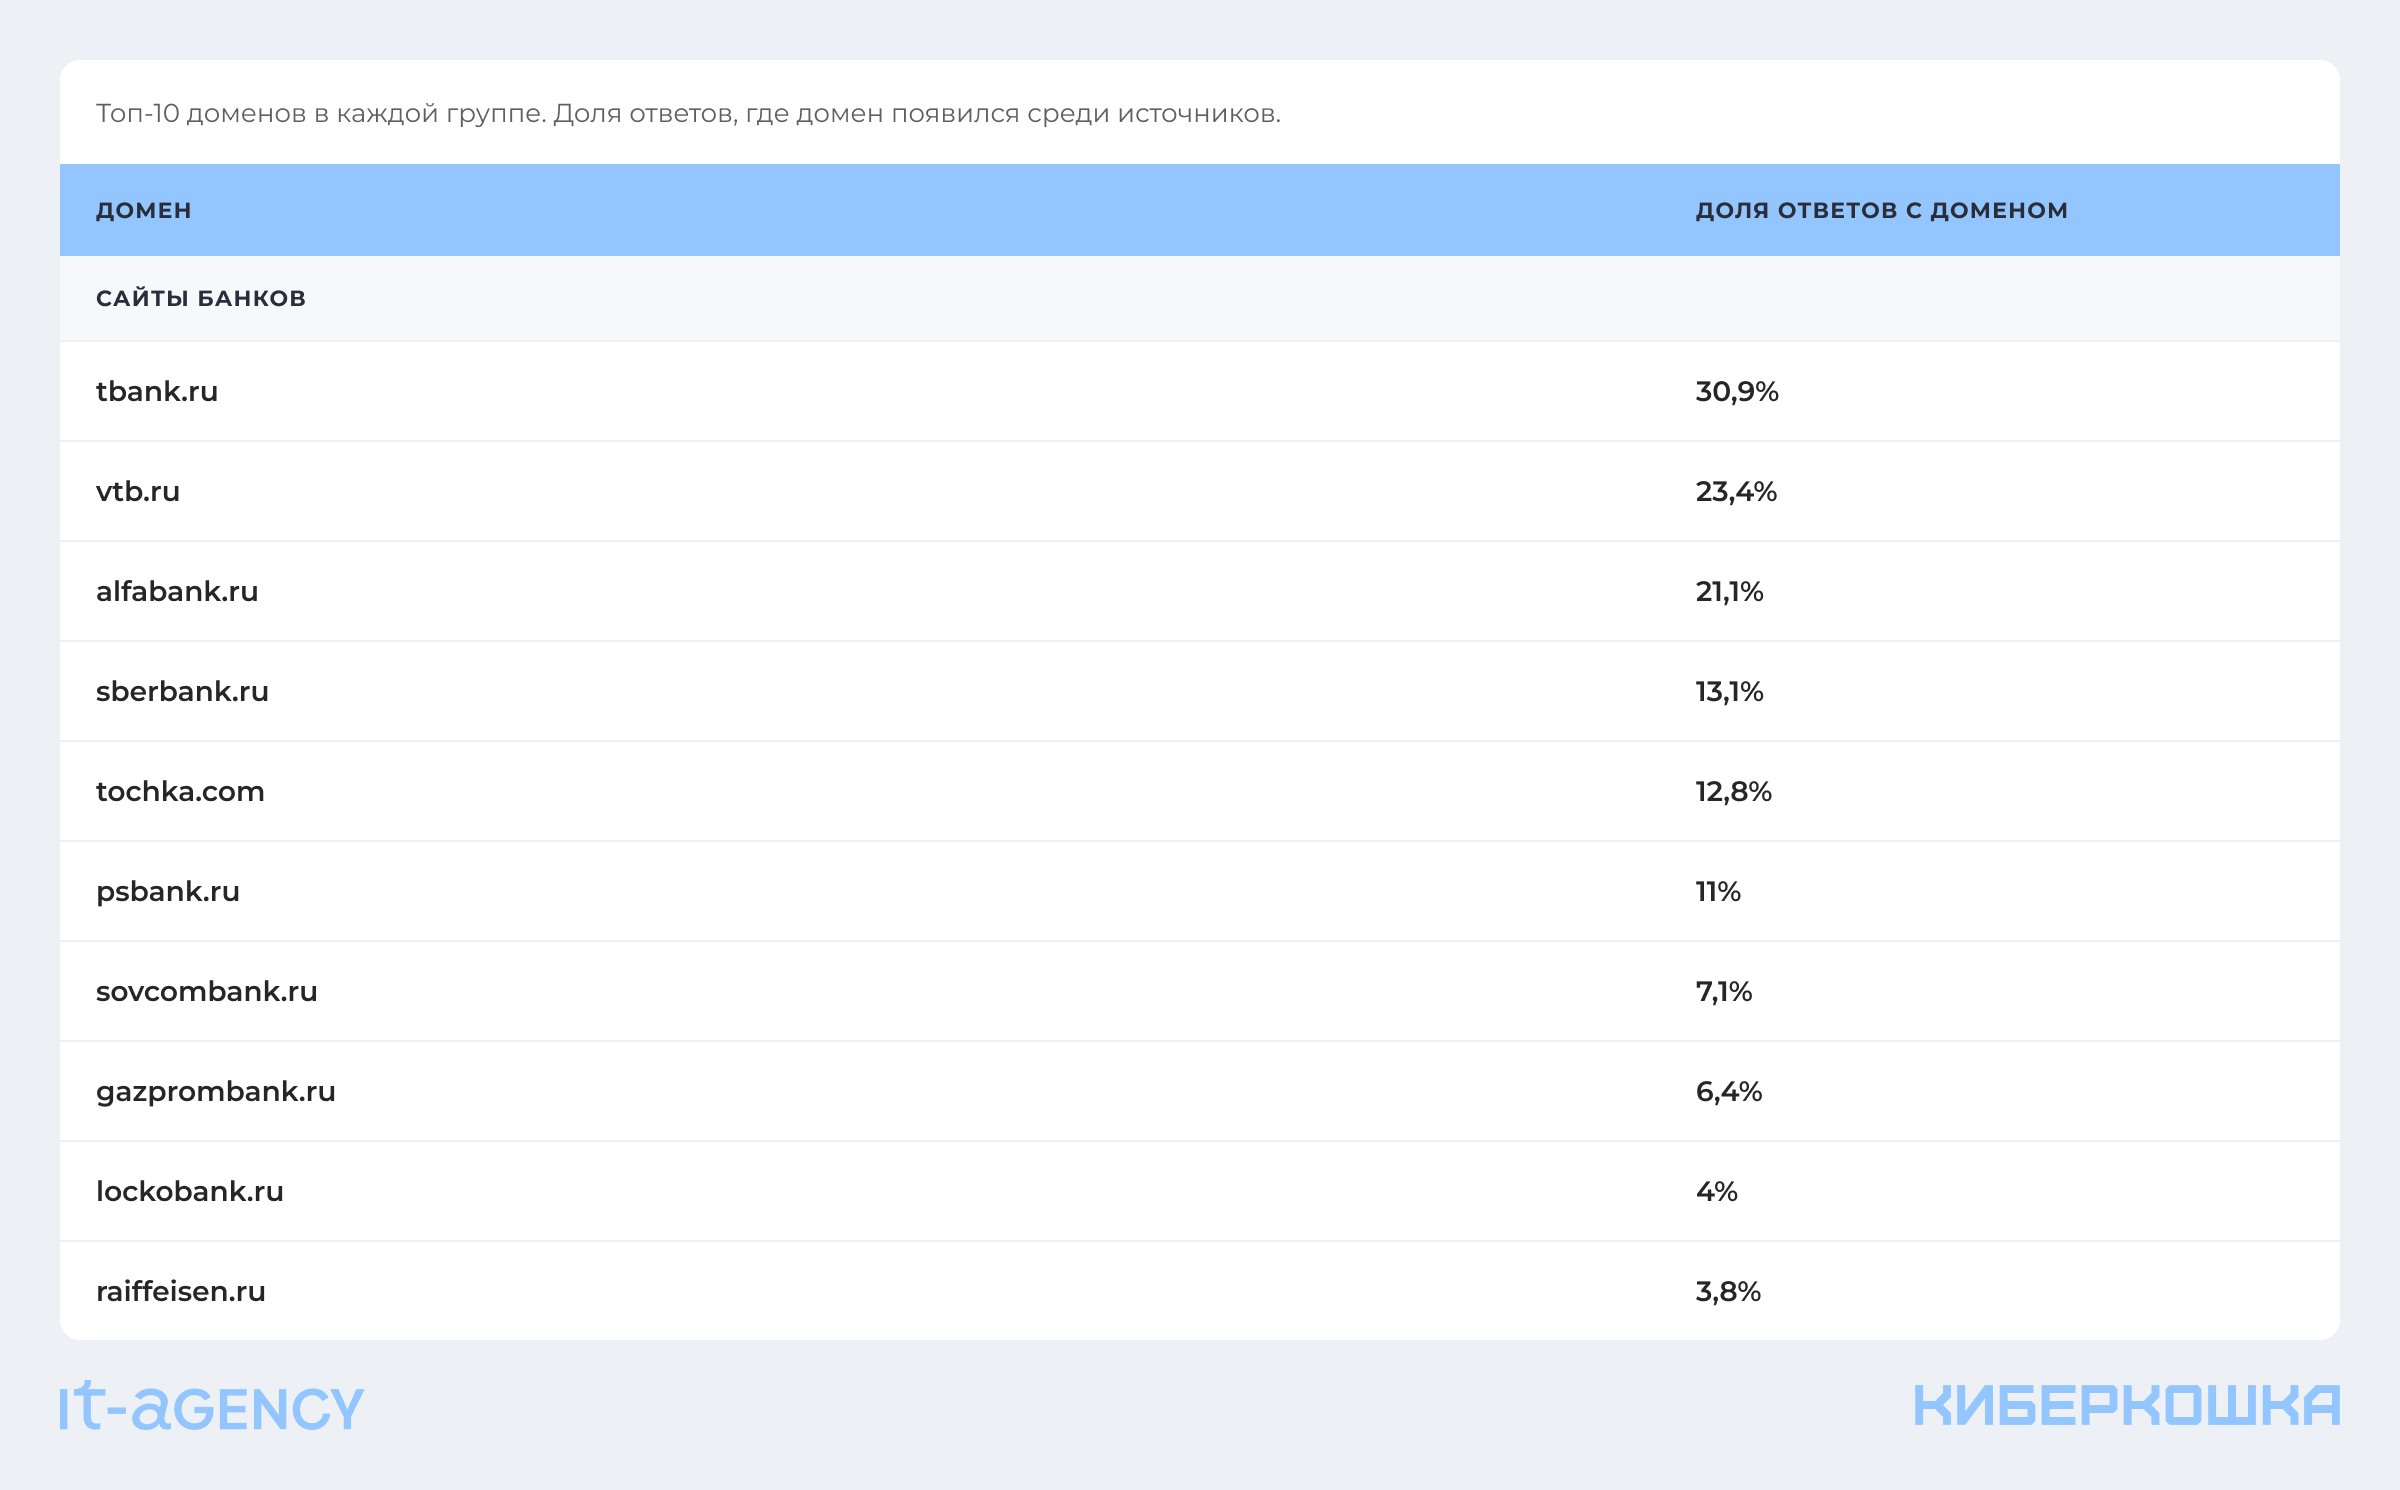
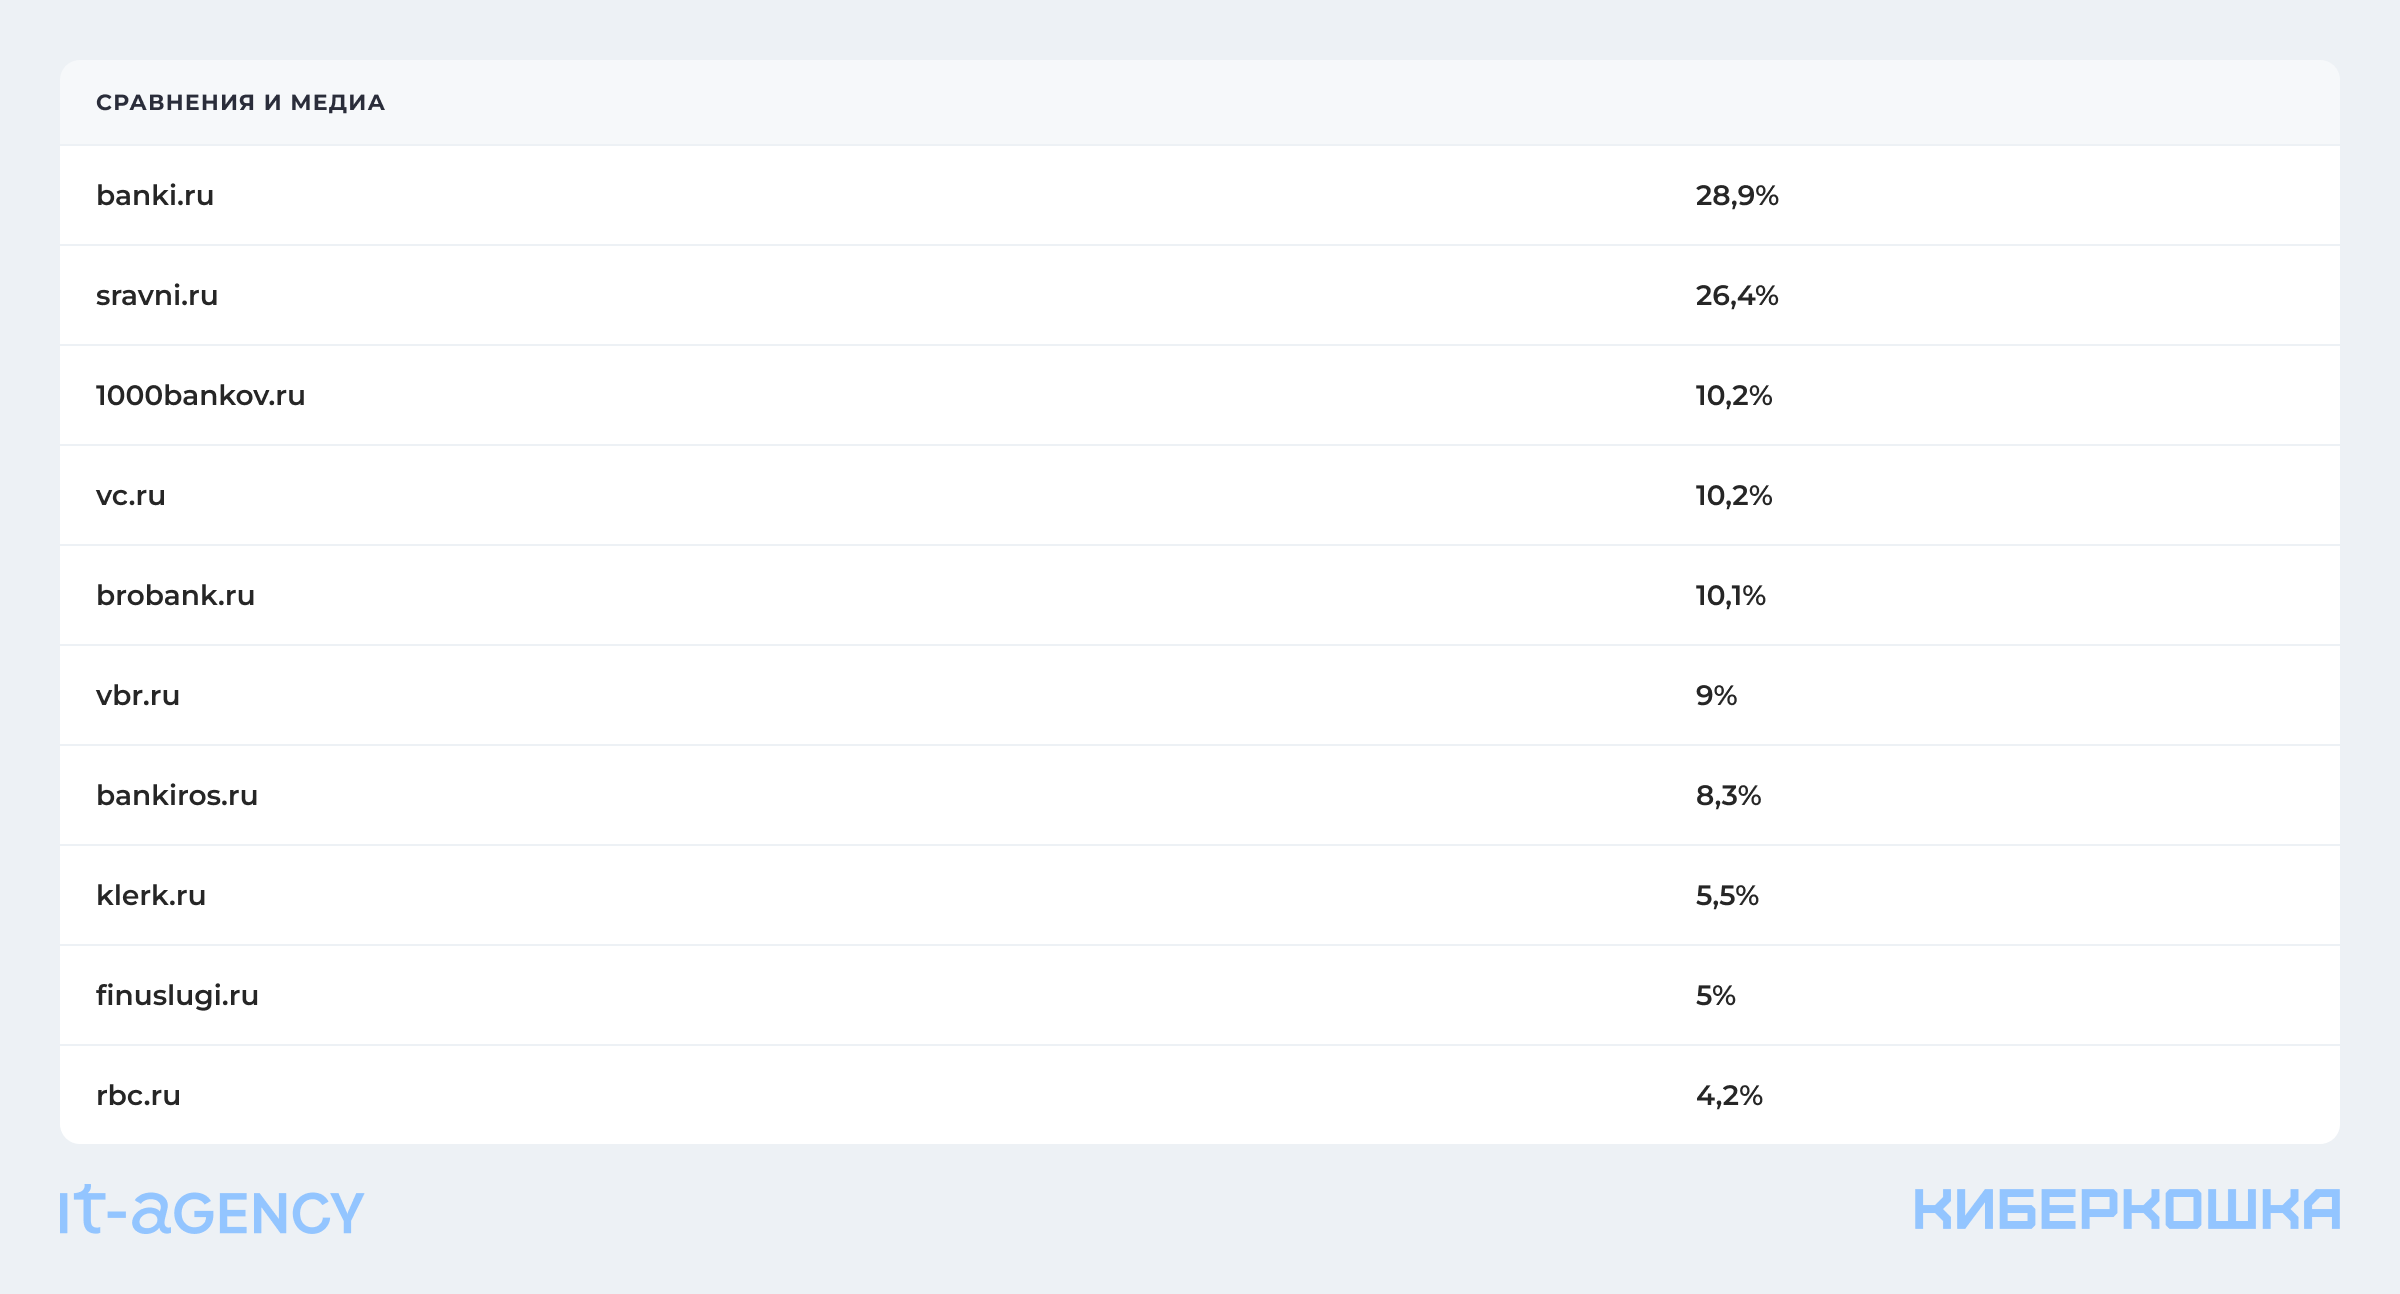
Состав источников зависит от задачи — есть как страницы банков, так и внешние площадки. Вес источников меняется в зависимости от запроса:
- В рознице весомее внешние сравнения — такие площадки занимают 39,5%, а сайты банков только 30,1%. Сравнительные запросы чаще закрывают Банки.ру, Сравни и профильные медиа.
- В бизнес-запросах важнее сайт банка — сайты банков занимают 41,2% доменов, внешние площадки — 24,6%. Для сложного продукта системе чаще нужна первичная фактура.
Нельзя закрыть задачу по GEO только своим сайтом или PR — площадки дают общий результат. В случае с финтехом сайты банков дают 35,5% появлений доменов, внешние площадки — 32,3%.
Что нужно проверить:
- Сайт банка — до промокода и калькулятора должны быть ответы на вопросы: что за продукт, кому подходит, какие ограничения, на какую дату актуальны условия, постоянный URL.
- Внешние обзоры — Банки.ру и Сравни чаще закрывают сравнительный запрос, чем раздел «О банке». Нужно дополнить этот раздел информацией на основе структуры внешних площадок. Тогда ваша страница может оказаться среди источников бесплатно.
- Совпадение фактов — ставки, инструкция по подключению 1С, ссылка на приложение — вся информация должна совпадать на сайте, в обзоре и карточке стора. Иначе нейросеть начнёт их пересказывать по-разному.
Интересный факт: RuStore — тоже источник, потому что там есть обзоры и отзывы. Очень важно, чтобы для SEO, PR и ASO это было одной точкой входа, тогда ИИ будет брать актуальную информацию и давать нужную ссылку.
ИИ рекомендует приложение, но не всегда помогает его найти
У ИИ человек просит рекомендацию банка, в сторе он уже ищет конкретное приложение. Это разные этапы и метрики, но они могут усиливать друг друга. Видимость:
- в нейросетях помогает попасть бренду в поле зрения клиента;
- в RuStore помогает найти вас, когда человек готов скачать приложение.
Важно: наше исследование не доказывает прямую конверсию из ИИ в установку. Это указатель, что можно измерить и усилить: упоминание бренда, источник в ответе,карточку приложения и поисковую видимость в RuStore.
Видимость приложений в AI-ответах
Задали десять вопросов про мобильные банки без упоминаний брендов. В таблице ответы и ссылки в источниках. Точная карточка — страница, где можно установить приложение. Обзор и отзывы ведут на другие адреса.
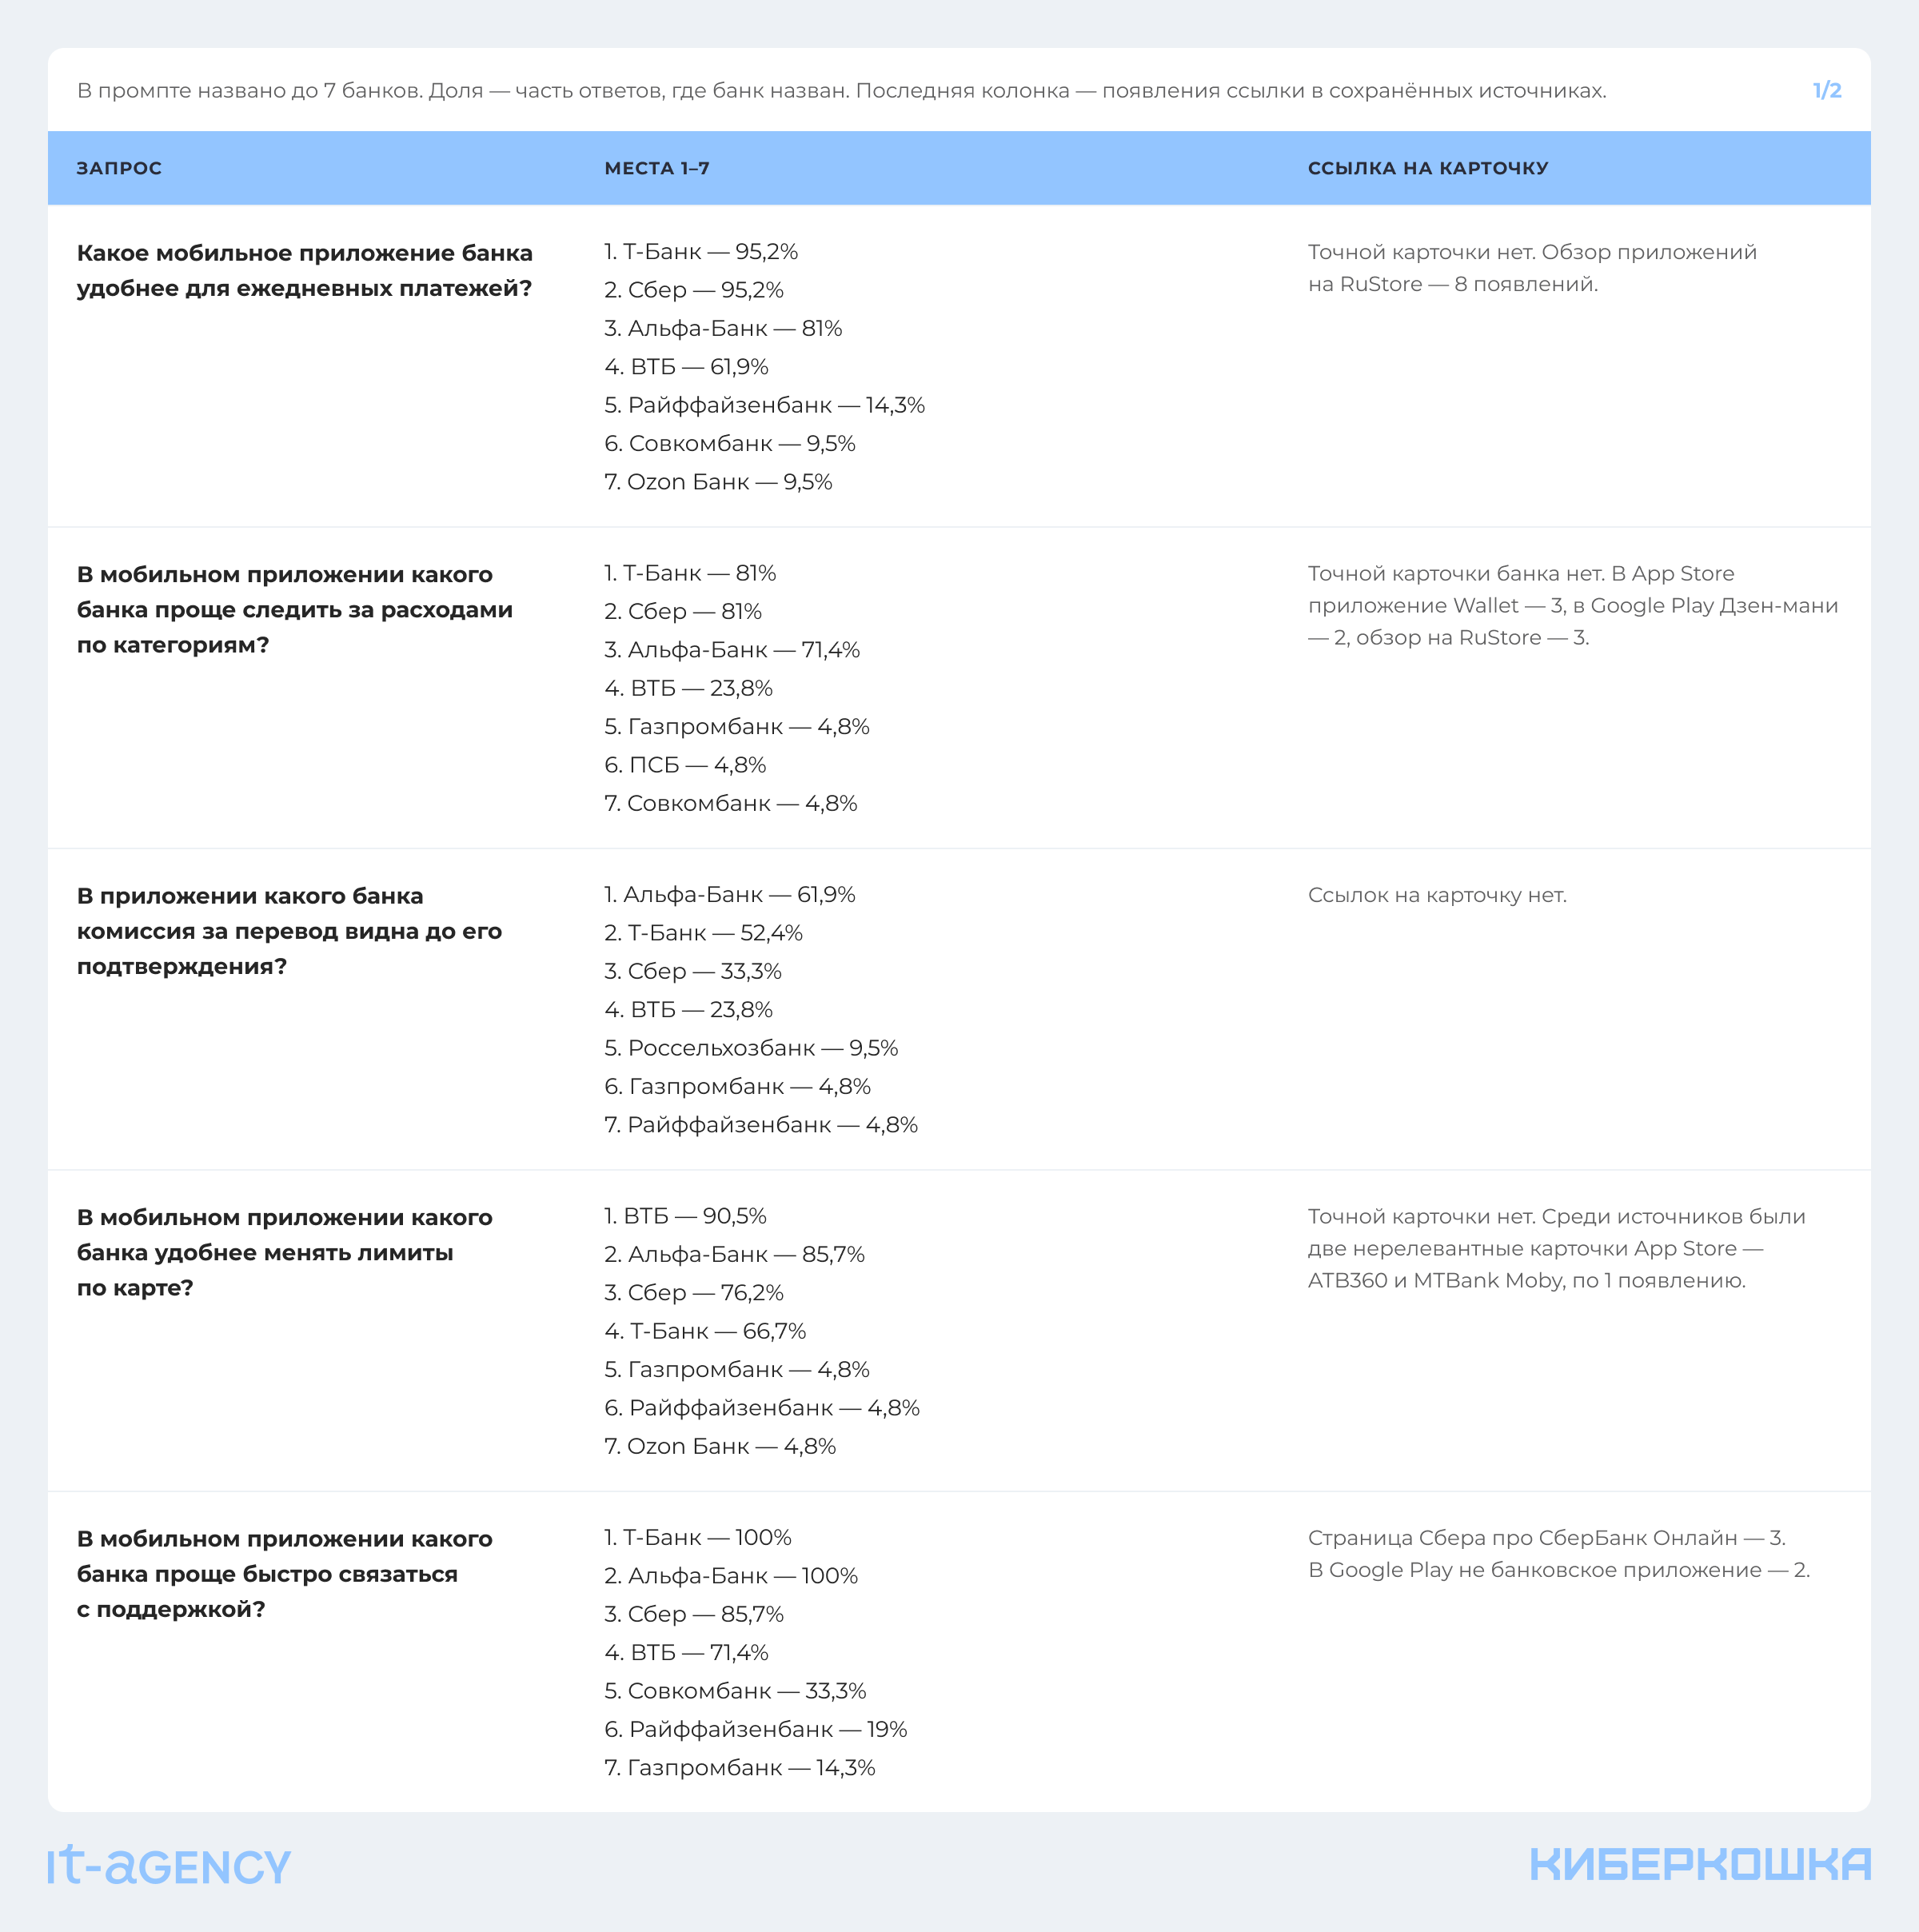
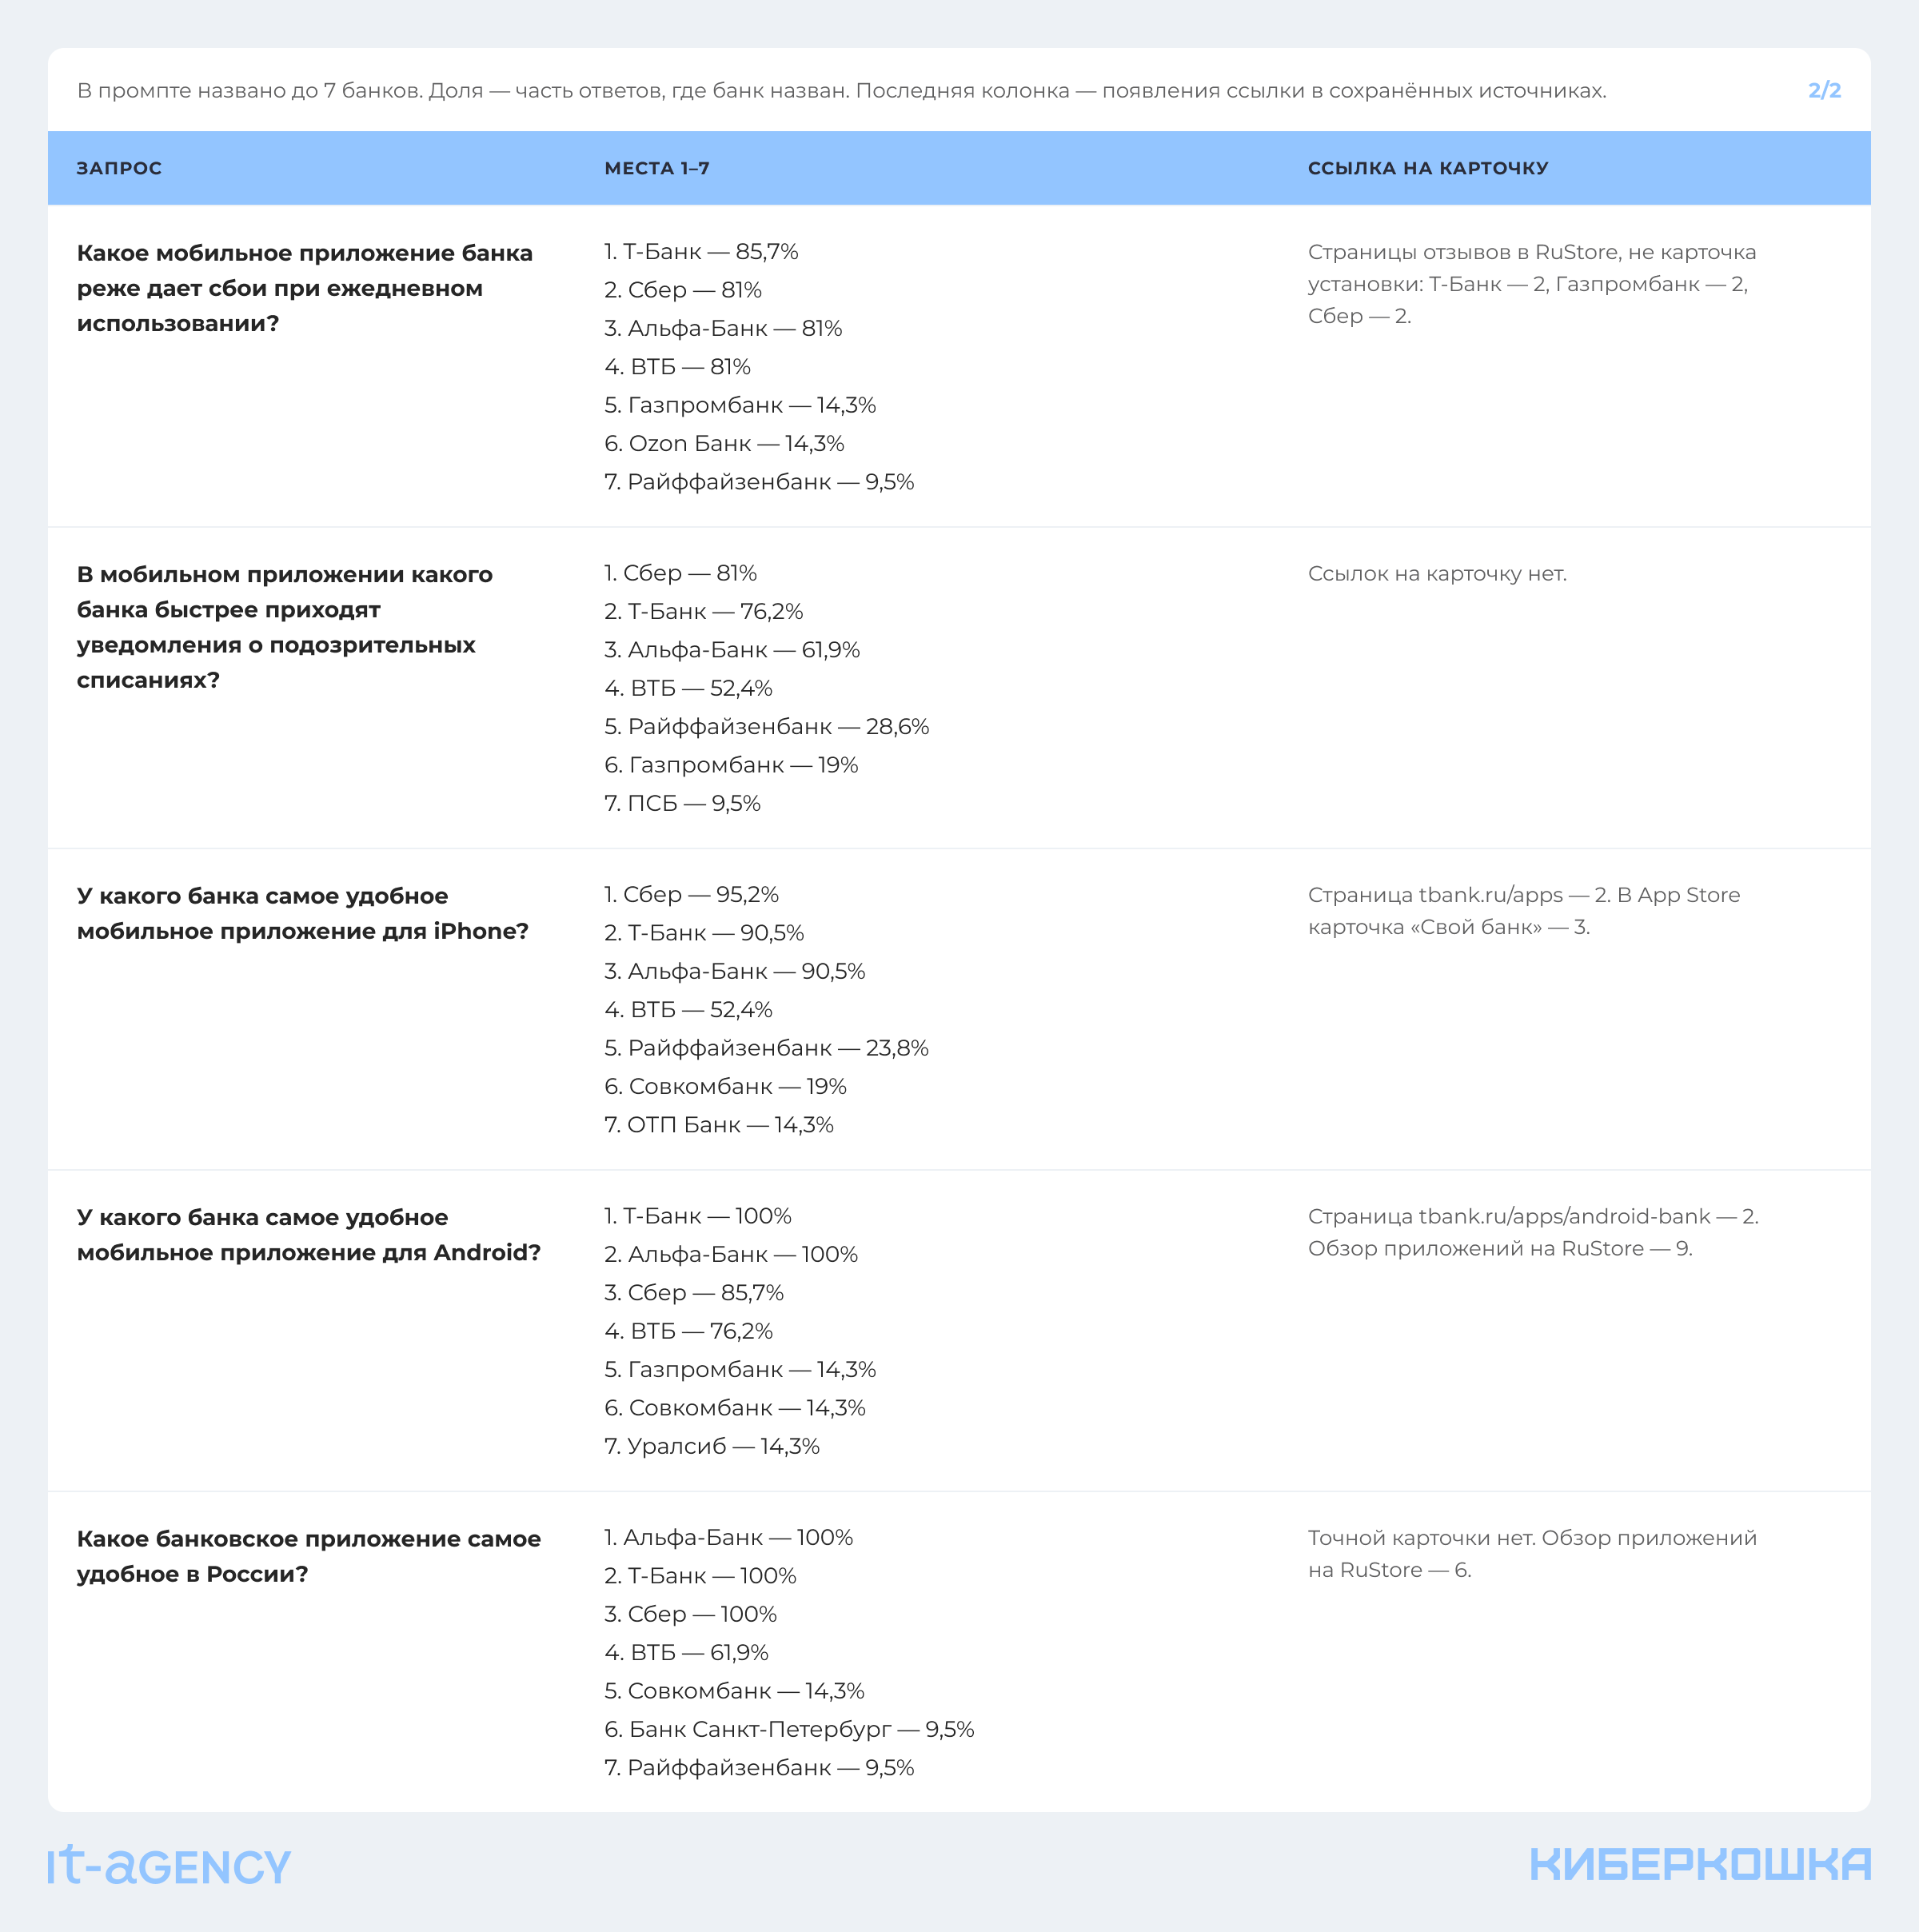
Интересные факты:
- 16,2% — доля ответов, где среди источников появлялся домен RuStore. Ссылка могла вести на обзор или отзывы.
- 3,8% — доля ответов, где был адрес для загрузки банковского приложения.
- 2,9% — доля ответов, где RuStore указан прямо в тексте, не только в источниках.
- Адрес карточки, чтобы установить приложение из App Store и Google Play, в тексте не встречался.
На российском рынке растёт роль приложений в RuStore
App Store и Google Play ограничили и удаляют приложения ряда крупных российских банков. Поэтому для Android RuStore стал одним из ключевых каналов распространения приложений.
У нас есть кейс, где работа ASO в RuStore принесла +73% установок и +150% покупок, прочитайте.
Ниже Топ-10 по оценке месячных установок среди 28 проанализированных приложений в RuStore:
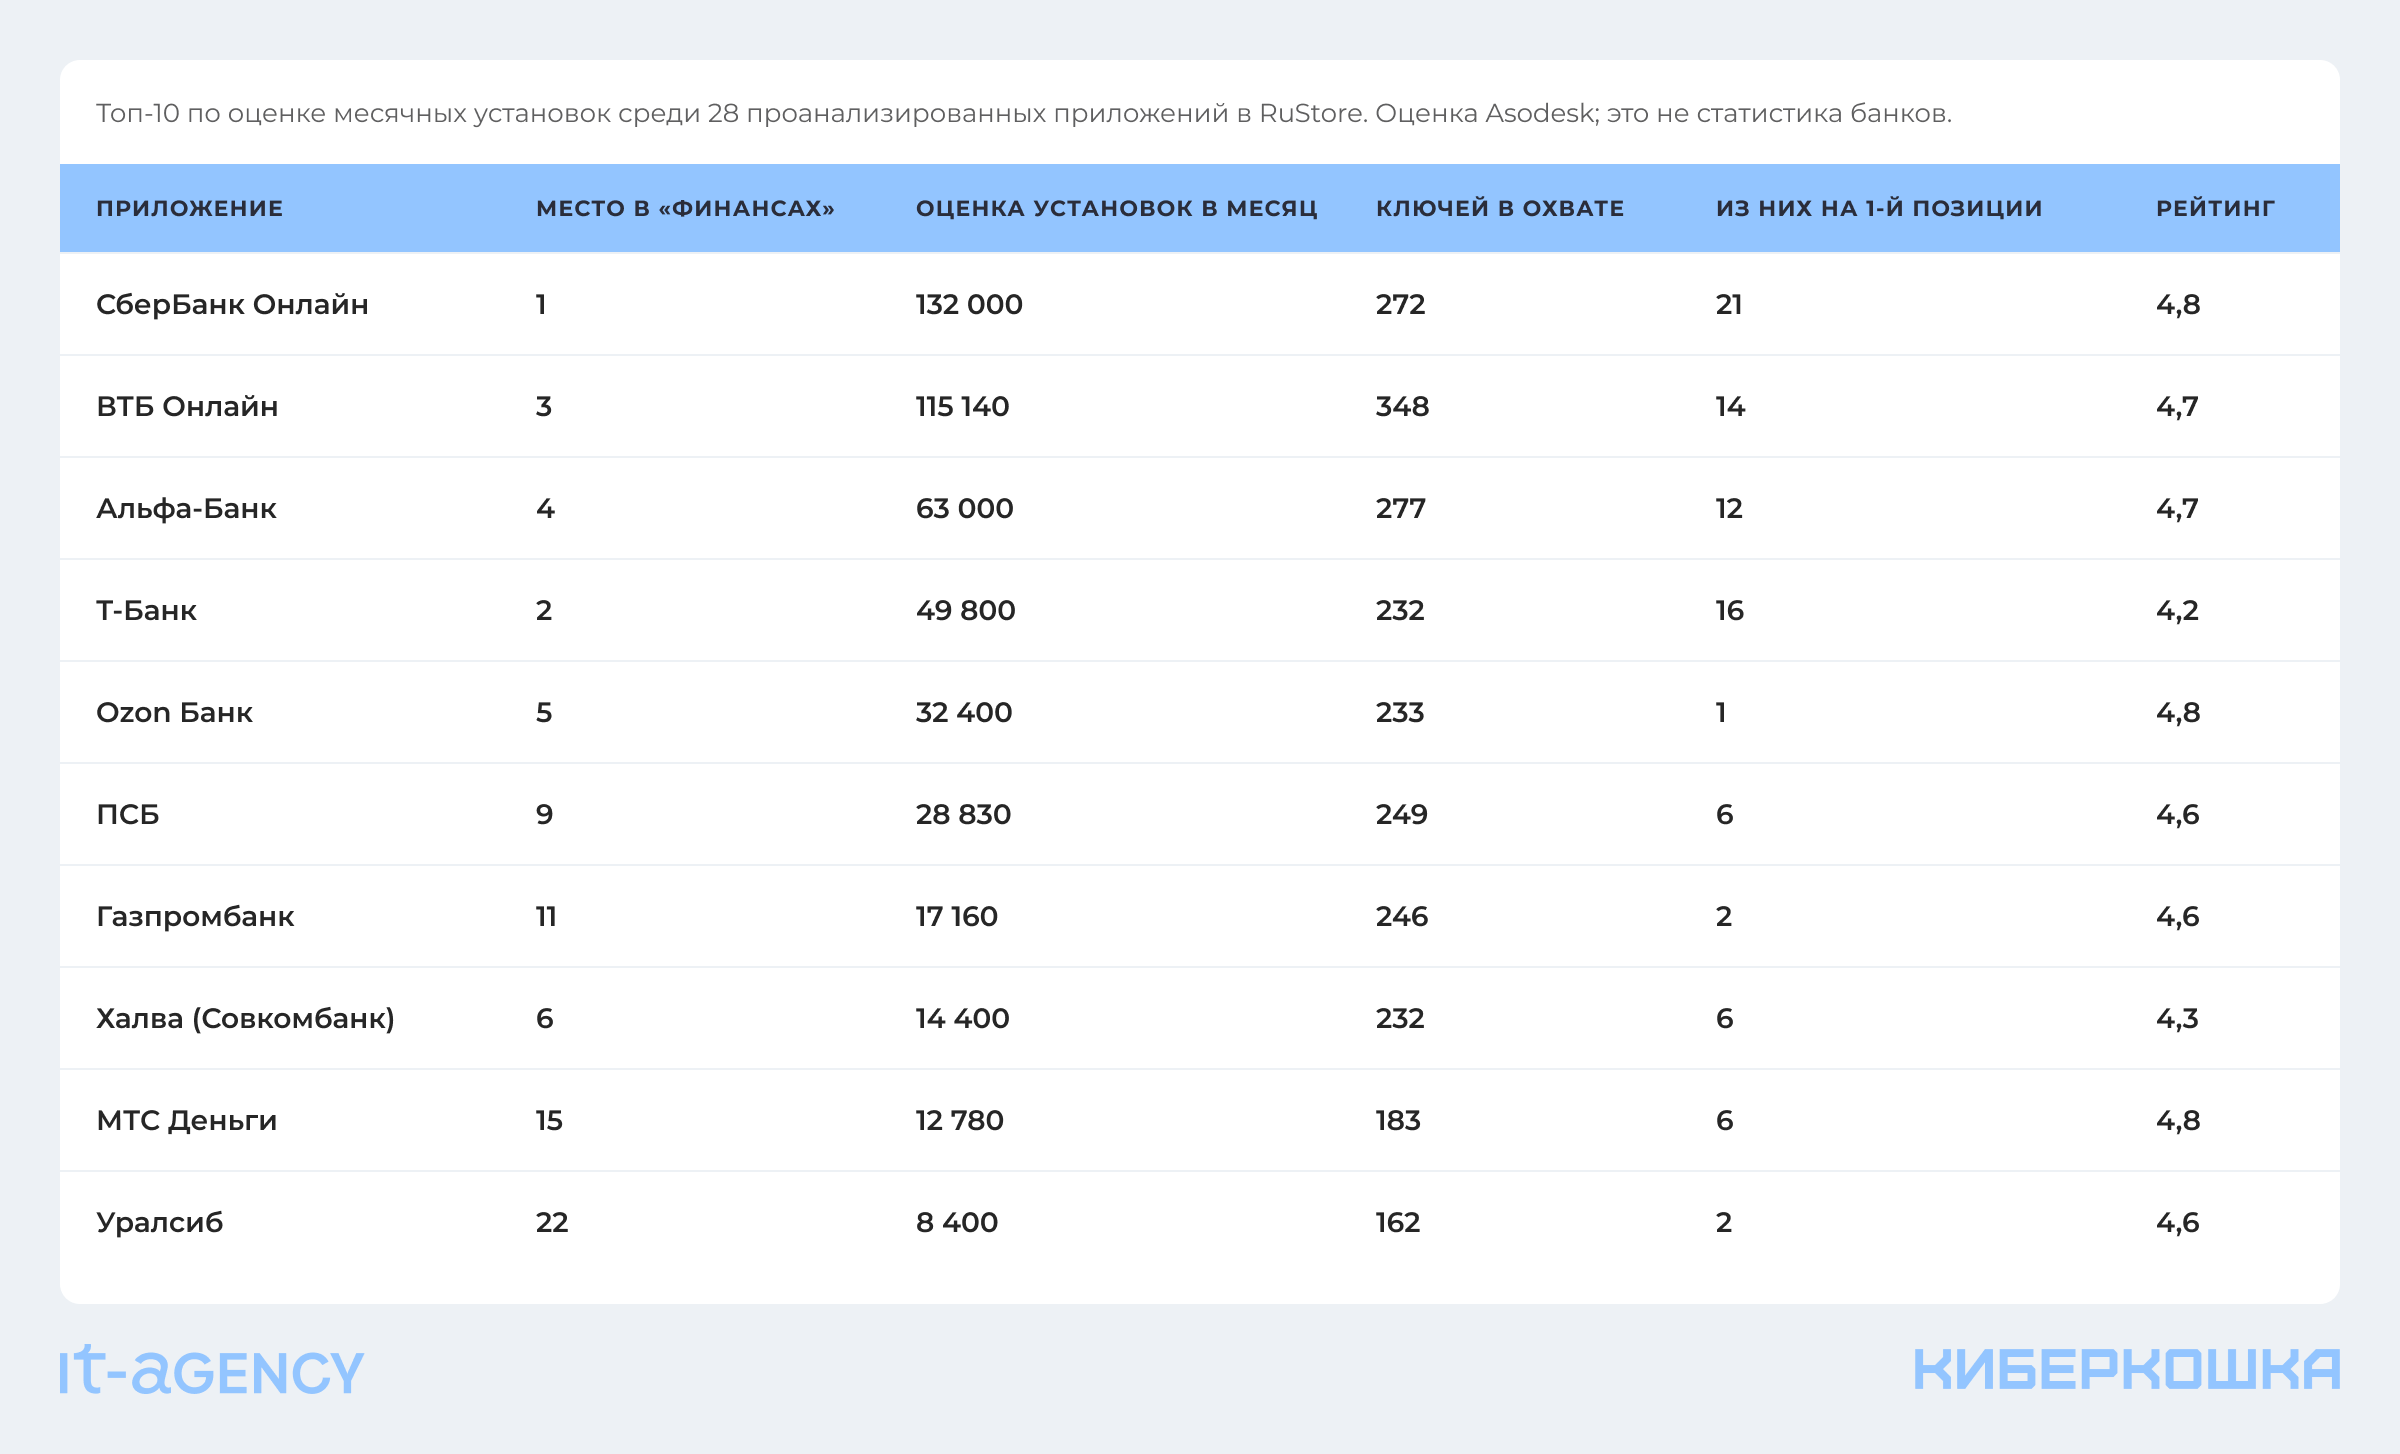
Оценка Asodesk, это не статистика банков.
Важно: на iPhone путь устроен иначе. Приложения ряда российских банков недоступны в App Store, пользователи часто работают с банками в браузере.
Markswebb составили рейтинг мобильных веб-версий банков на iOS, топ 3:
- Альфа-Банк — 96 баллов,
- ВТБ — 91,3,
- Газпромбанк — 85,7.
У Т-Банка шестое место с 71,8 балла, у Сбера — седьмое с 60,4.
Банк, который нейросеть рекомендует первым, не всегда самый удобный на следующем этапе пути.
Где AI-видимость и RuStore усиливают друг друга
Берём топ-10 банков в AI-сценарии «мобильные приложения» и каждому подтягиваем показатели соответствующего приложения в RuStore.
Получится таблица с ответом на вопрос: как банки, заметные при выборе в ИИ, выглядят в сторе?
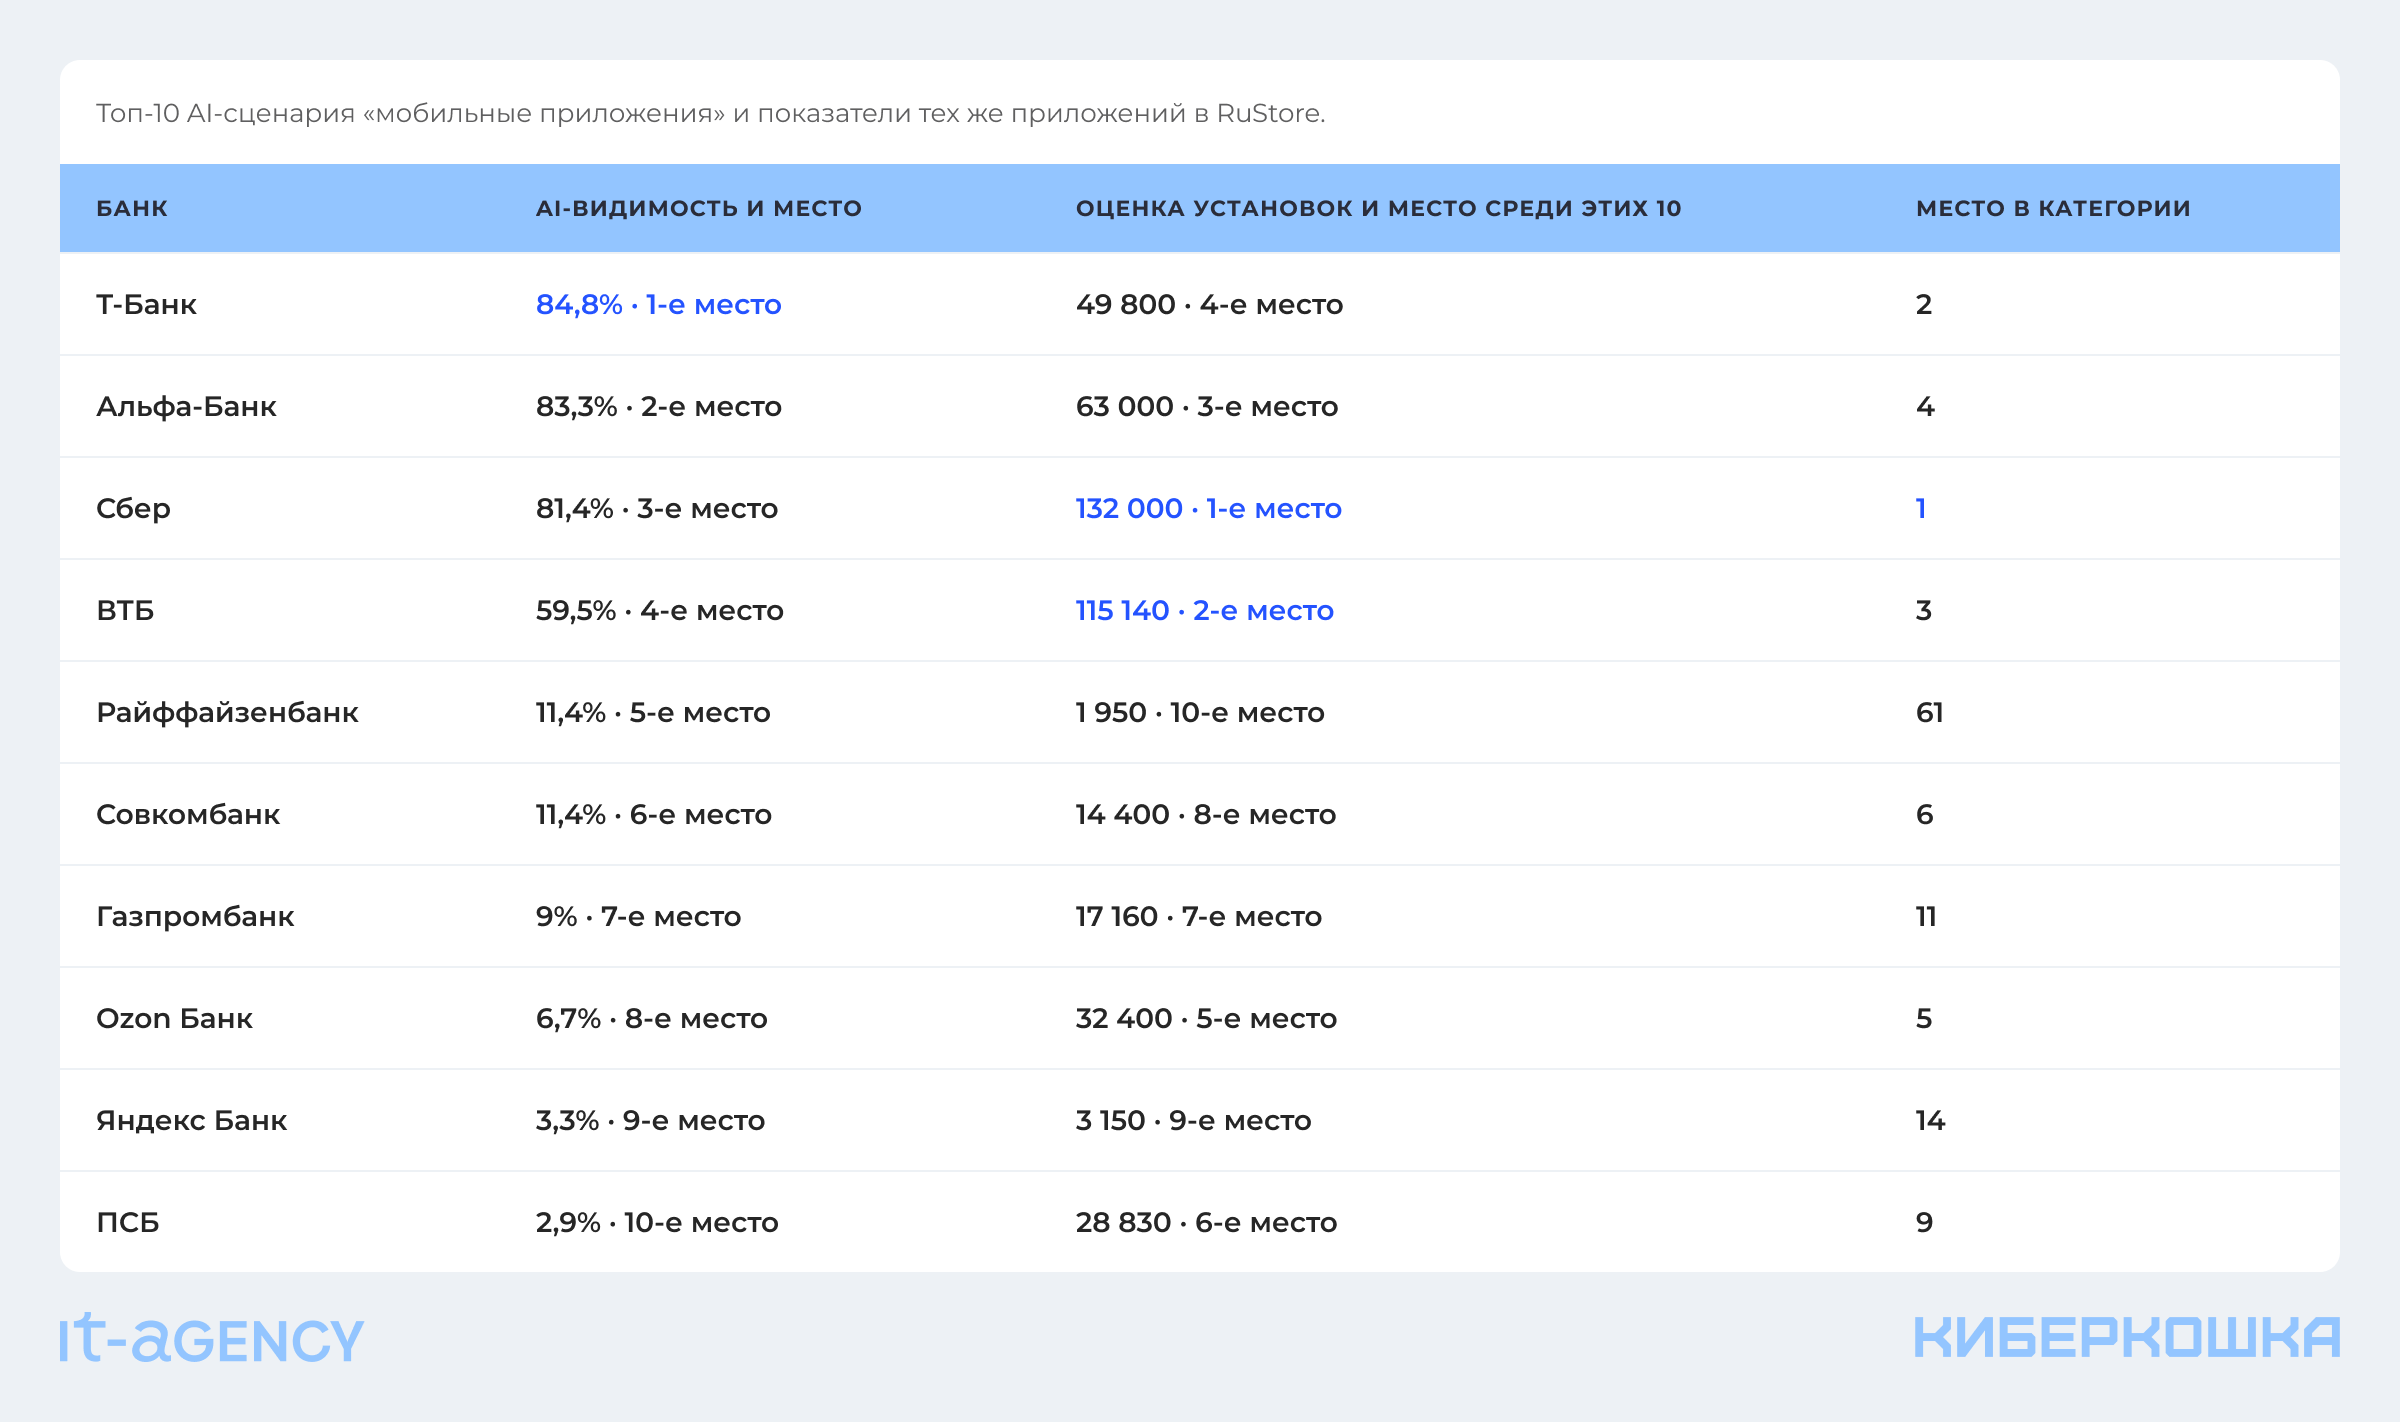
Топ-10 AI-сценария «мобильные приложения» и показатели тех же приложений в RuStore. Разница мест показывает, на каком этапе бренд сильнее. Она не доказывает, что AI-ответ вызвал установку, но помогает выбрать участок для проверки.
Верхняя четвёрка сохраняется — Т-Банк, Альфа-Банк, Сбер и ВТБ входят в топ AI-сценария и по оценке установок среди сравниваемых приложений. Бренды заметны и на этапе выбора, и в сторе.
Расширить присутствие на этапе выбора — Ozon Банк и ПСБ стоят выше ИИ-сценария по оценке установок. Точка роста — не карточка, а видимость в безбрендовых вопросах о мобильном банке.
Проверить переход к карточке и поиск в сторе — Т-Банк первый в ИИ-сценарии и четвёртый по оценке установок; Райффайзенбанк — пятый и десятый. Подобная ситуация — повод проверить точные ссылки, метаданные и запросы, по которым люди ищут приложение после рекомендации.
Как усилить связку видимости в ИИ и RuStore? Соедините один сценарий на всех этапах: вопрос пользователя, продуктовая страница, внешние материалы и метаданные RuStore должны описывать задачу одинаковым языком и вести на точную карточку. Тогда GEO расширит вход в выбор, а ASO поможет бренду сохранить видимость на следующем шаге.
Как превратить сигнал в действие и измеримый результат
Выберите важный для бизнеса сценарий и пройдите его как пользователь:
- сохраните ответ ИИ,
- посмотрите порядок банков,
- откройте источники
- дойдите до карточки приложения.
Где-то появился разрыв? В зависимости от этапа задачу получит продукт, SEO, GEO, PR и ASO. Что менять в зависимости от типа потери:
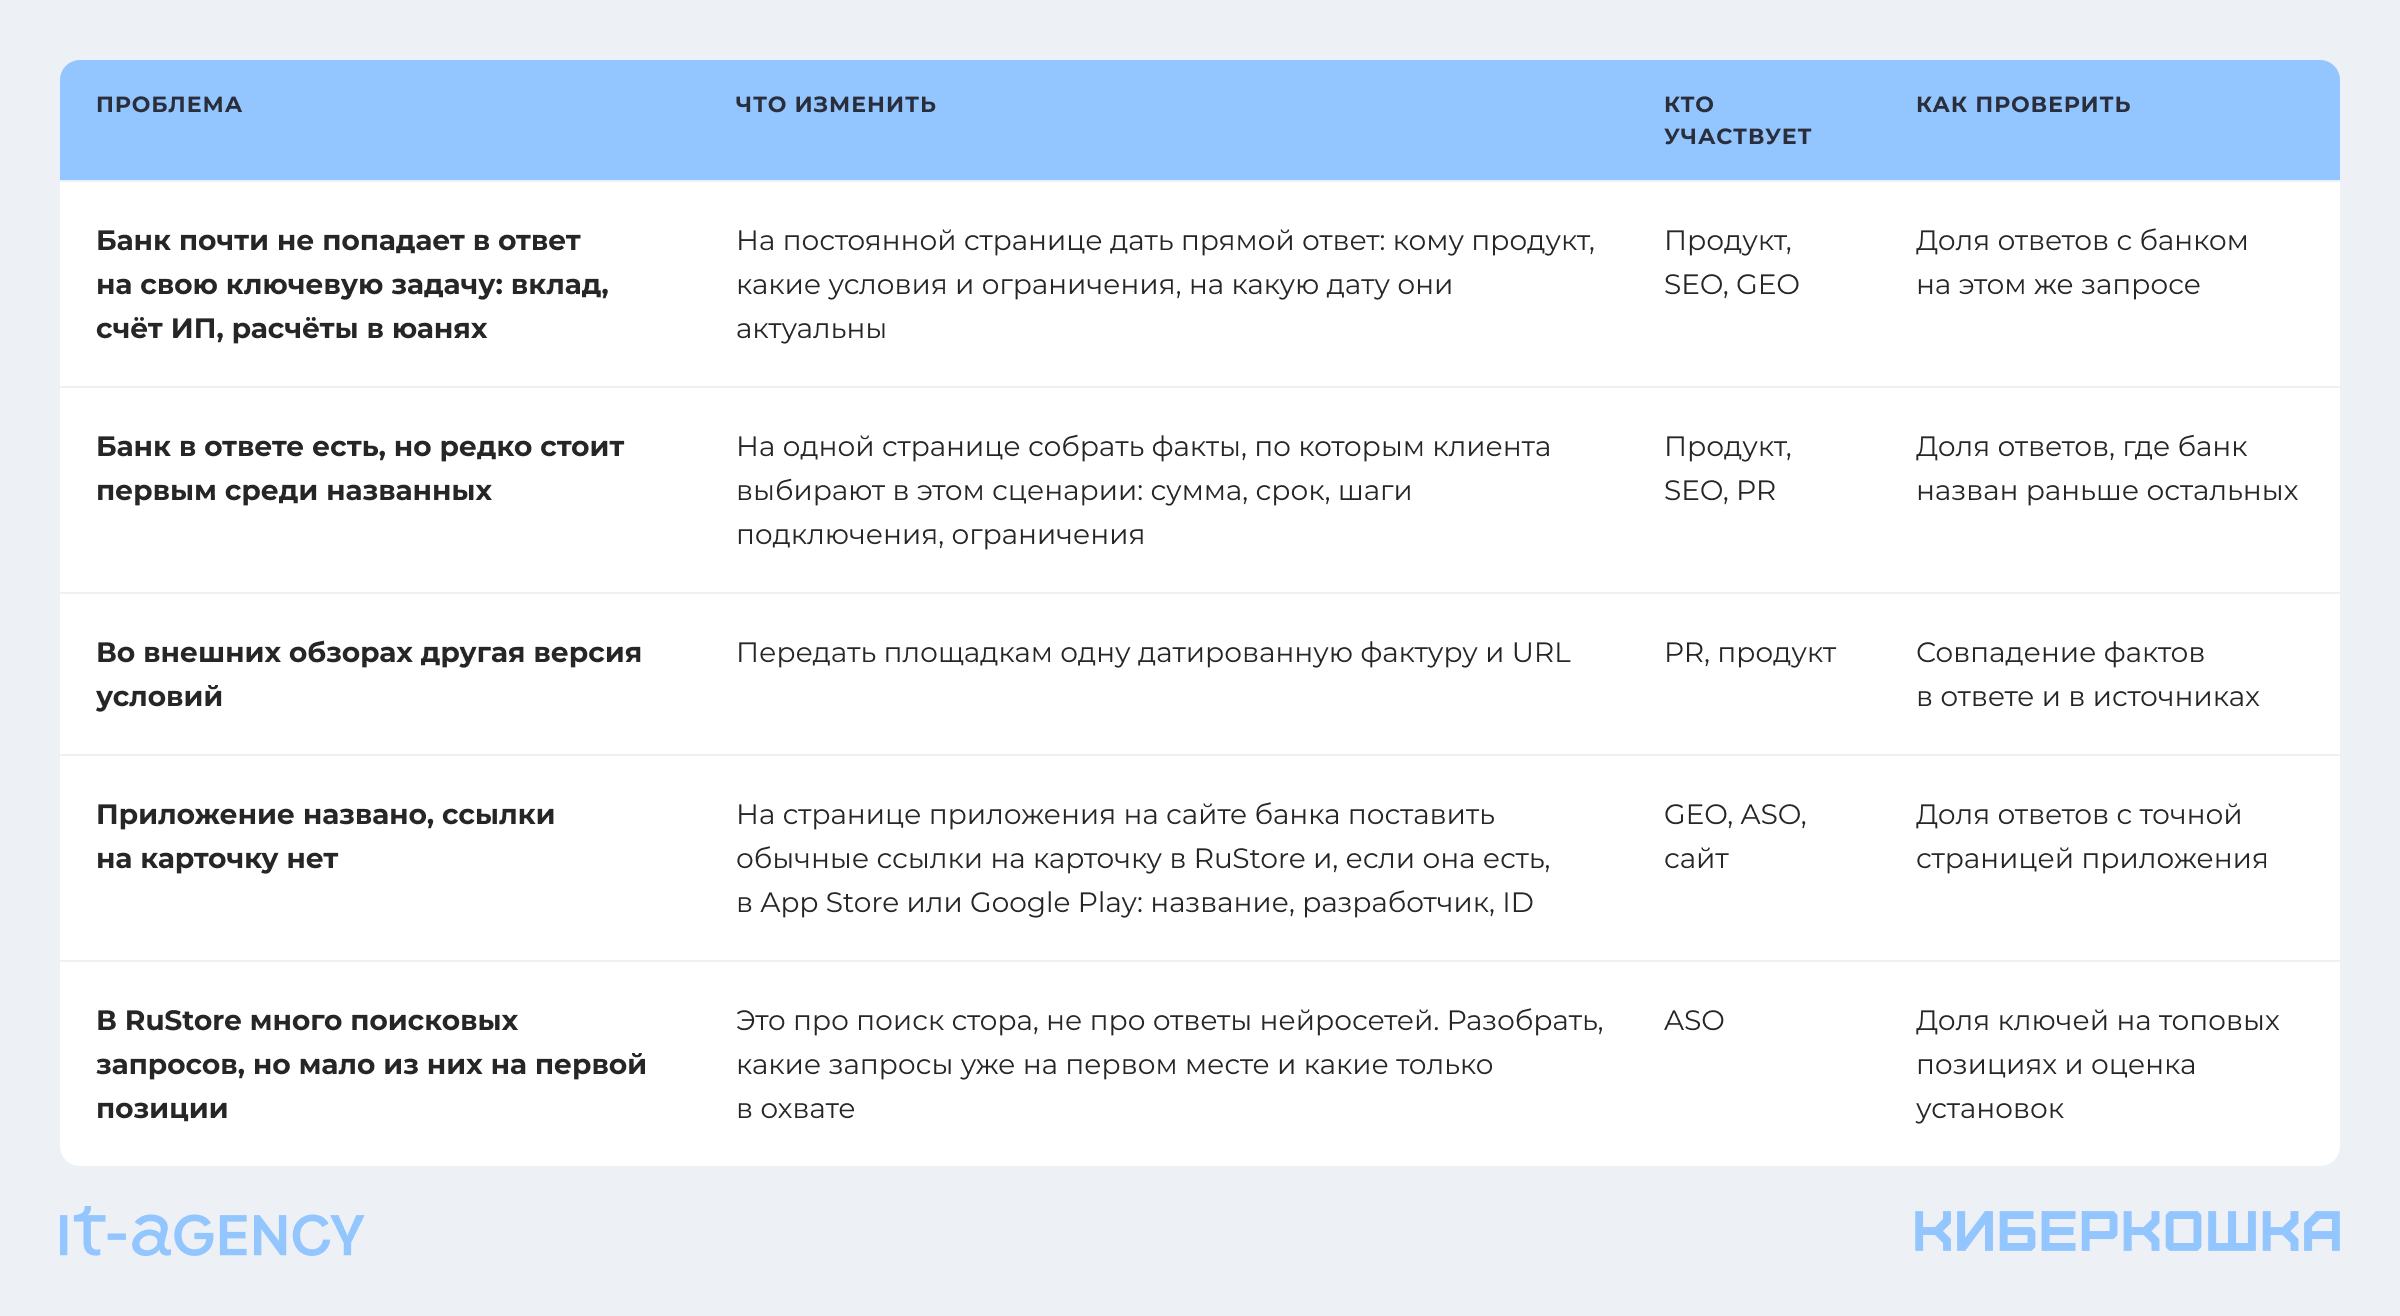
Четыре рычага видимости: что менять после диагностики
1. Сценарий
Работайте с задачей, а не видимостью как таковой. Выберите продуктовый приоритет, будь то вклад, эвквайринг, счёт ИП, и проверьте ответы на этом наборе промптов.
Что меняется:
- структура продуктовой страницы,
- прямота ответа,
- условия и ограничения, которые система считывает без догадок.
2. Источники
Синхронизируйте сайт и внешний контур. ИИ читают сайт банка, сравнения, справочные материалы. Учтите, что для B2C и B2B значимость источников разная.
Что меняется:
- каноническая страница,
- фактура внешних материалов, установите понятную связь между ними.
3. Приложение
Займитесь продвижением мобильного приложения — точная карточка и видимость в поиске стора помогут получить установки. Не думайте, что рекомендации в ИИ — достаточно для установки приложения банка.
Что меняется:
- страница приложения на сайте,
- корректная ссылку на стор,
- метаданные карточки и позиции по релевантным запросам.
4. Аналитика
Одного среза не хватит, чтобы оценить результат правки, делайте регулярные замеры по тем же промптам, системам и метрикам. Киберкошка поможет с мониторингом ответов нейросетей. Сможете отследить изменения видимости банка по приоритетным запросам, изучить позиции конкурентов и оценить источники ИИ-ответов.
Каждый показатель сравнивается отдельно: упоминание, первое место, источники и точная ссылка.
Выводы
Видимость в ИИ, источники и поиск приложения в сторе нельзя оценивать по одному рейтингу — это разные задачи на разных этапах пути клиента.
Однако вы можете управлять этим маршрутом, работая над приложением, его представлением в сторе и репутацией бренда. Общими усилиями команд GEO, SEO, PR и ASO компания может упростить путь от рекомендации в нейросети до карточки в RuStore, откуда установят приложение.
Сейчас компании строят рекламные кампании с учётом присутствия в ответах ИИ. Согласно Digital Budget, крупные финансовые рекламодатели увеличили долю рекламы в ответах нейросетей с 17% до 30% в период с апреля по июнь 2026 года. В это же время доля обычной рекламы сократилась вдвое: с 16% до 8%
Банки уже сейчас должны отслеживать две зоны: кого нейросеть рекомендует сама, а кто получил платное присутствие. Кстати, наша команда уже работает в рекламном кабинете ChatGPT, это ещё один способ усилить свои позиции.
Если нужен полный банковский AI+ASO-срез с цифрами по вашему бренду и конкурентам, оставьте заявку и не забудьте записаться на демо Киберкошки.
Записала Юлия Величко, отредактировал Сергей Афонин

Исследования
ASO
AI
Подобрали для вас


Ещё по теме


Статьи из Академии
два раза в месяц
Даю согласие на обработку моих данных в соответствии с политикой обработки
Обсудим задачу
Мы свяжемся с вами в течение двух часов, чтобы задать вопросы и обсудить, какую пользу можем принести
Александр Кульгинский
управляющий партнёр